据OpenAI首席财务官萨拉·弗里尔介绍,OpenAI第三季度收官时的年化营收运行率接近$500亿,环比增长70%。这一季度还出现了结构性变化:企业营收环比翻倍,公司销售额如今在企业客户与消费者之间各占一半。弗里尔将这一激增归因于两股合力——一波新的前沿模型,以及向企业工作流的快速推进;她还预计,目前仅面向企业的虚拟助手Dots将在年底前开始触达消费者。
70%的增长从何而来
弗里尔对本季度的描述同时指向新模型与企业业务,两者难以拆分。模型方面,OpenAI在季度初发布了编号5.6的前沿模型,又在9月初发布了第二款模型Astra。她表示,这些发布贡献了营收增长的很大一部分。业务方面,企业板块在单个季度内翻倍,从营收中的少数部分跃升为一半。
两者的结合方式在于,新模型在具体的企业用例中变成了可销售的产品。弗里尔列举了推动企业业务加速的三个因素:
- 软件工程:基于这些模型构建的编程工具被大量使用。
- 网络安全:尤其是Astra,被描述为防御能力上的一大进步。
- Dots的早期部署:这是公司的智能体式虚拟助手。
小企业也加入了这一趋势。中小企业(SMB)层级仅在第三季度的增长,就超过了此前六个季度的总和。
在企业端追赶的同时,消费者需求并未停滞。ChatGPT目前的周活跃消费者用户达12亿,环比增长20%;公司在本季度内付费消费者订阅用户突破1亿。弗里尔认为,这一订阅里程碑直接回应了“消费者永远不会为生成式AI付费”的说法。
| 指标 | 数字 | 比较基准 |
|---|---|---|
| 年化营收运行率 | 约$500亿 | 环比增长70% |
| 企业营收 | 翻倍 | 环比 |
| 营收结构 | 企业50%,消费者50% | 企业营收翻倍之后 |
| 中小企业层级第三季度增长 | 超过此前六个季度总和 | 单季度增长 |
| 周活跃消费者用户 | 12亿 | 环比增长20% |
| 付费消费者订阅用户 | 超过1亿 | 第三季度达成 |
OpenAI如何留住企业客户
对任何买家来说,显而易见的问题是:鉴于各家实验室频繁发布新版本,建立在快速迭代模型之上的企业营收能否持续。弗里尔的回答是,黏性取决于客户把产品嵌入得有多深。一家只通过API调用前沿模型的公司可以轻松更换供应商;而一家已经把模型织入组织上下文、专有数据和持久记忆的公司,更换供应商要困难得多,因为积累下来的上下文无法随之迁移。
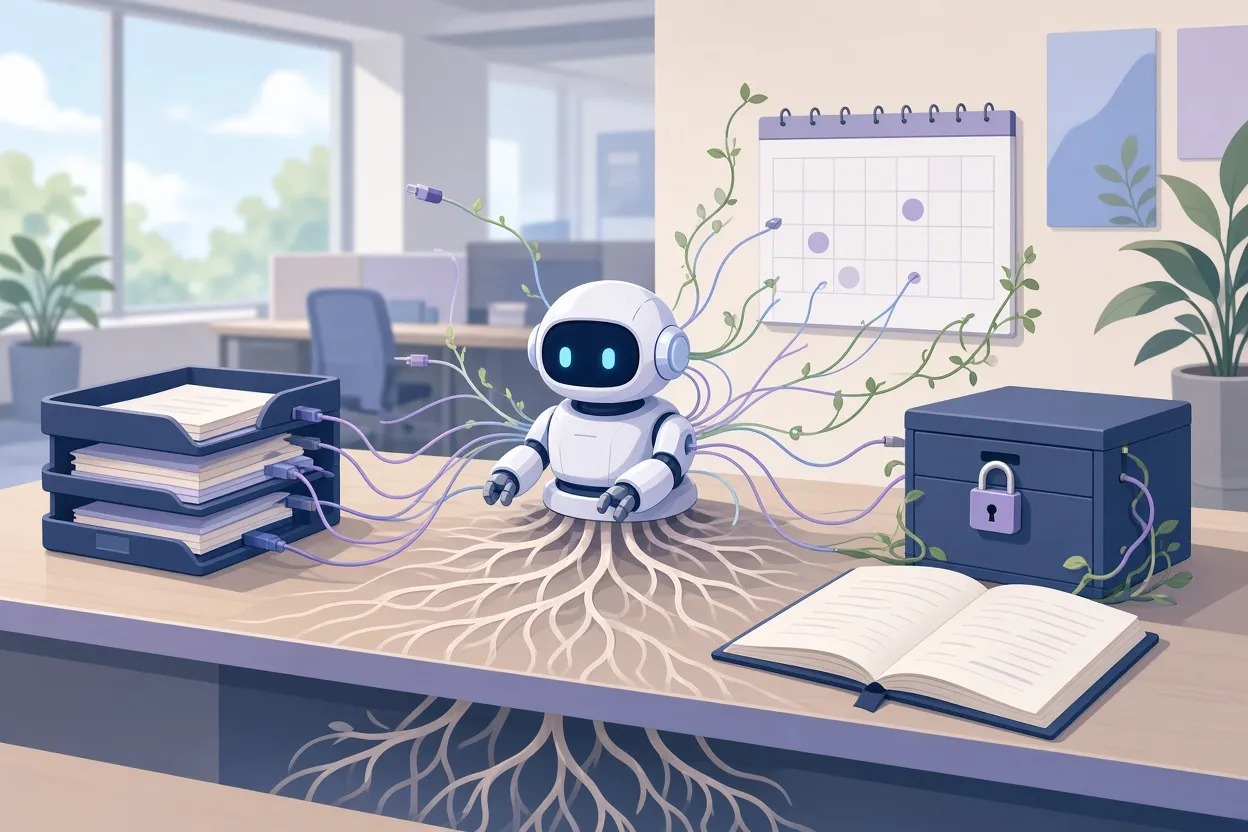
▲ 嵌入企业工作流的Dots助手
两个客户案例说明了这一模式。Visa与OpenAI的合作始于网络防御;弗里尔提到一个严重的PHP漏洞——它有可能使大约70%的公共互联网瘫痪——OpenAI帮助其迅速完成了修补。制药公司Amgen起步于生命科学和药物发现工作,但为了保护知识产权,把网络安全列为优先事项。在这两个案例中,切入点都是高风险、专业化的任务,而不是通用的聊天工具。
Dots进一步加深了这种绑定。在企业部署中,它连接电子邮件、日历和敏感的财务系统,执行多步骤工作流。一旦员工围绕一个已经熟悉其收件箱、日程和账本的智能体养成日常习惯,这个智能体就成了组织运转方式的一部分。
OpenAI还为那些希望定制化但不想暴露数据的公司提供了一条路径。弗里尔表示,提出开放权重模型需求的企业通常想解决三件事:推理成本、应用强化学习的能力(一种通过对模型输出的反馈来改进模型的训练方法),以及数据主权。OpenAI的应对是,让Amgen这样的客户在沙箱环境中用强化学习训练网络防御智能体,从而使专有数据始终受控。
这对企业买家意味着什么
对于在OpenAI与替代方案之间权衡的企业客户而言,这套留存策略是把双刃剑。让Dots好用的记忆与上下文整合,同样会抬高日后离开的成本。评估部署的买家不妨尽早询问:组织记忆如何存储、能否导出,以及沙箱训练如何确保专有数据不脱离自己的掌控。对于受监管行业的公司,弗里尔强调了OpenAI与亚马逊AWS Bedrock的市场合作伙伴关系,正是这一渠道使面向政府和高度受监管的金融服务公司的部署成为可能。对于合规要求严格的银行、保险公司和公共机构,这条路径很可能最为相关。
消费者何时用上Dots
Dots迄今只面向企业,这是有意为之。弗里尔将这一理念形容为“高海拔训练”:先攻克最复杂、关联最紧密的环境,再向大众消费者下沉。把一个智能体推向12亿周活跃用户,首先是一个经济问题。每一次智能体会话实际上都是分配给用户的一台云端计算机,而数据中心瓶颈预计将持续到2027年和2028年。弗里尔承认,全球算力约束是真实存在的。这一约束促使OpenAI优先把Dots部署在企业商业模式单位算力回报最高的地方。
通向消费者的桥梁是更便宜的底层模型。OpenAI最近宣布,Dots的底层现已换用Terra模型以降低推理成本,弗里尔预计消费者版的推出将在年底前启动。竞争压力也在推动这一步:Meta的Muse产品似乎正在积极收集用户上下文,消费者版若推迟发布,可能让竞争对手的使用习惯先行固化。消费者对助手式帮助的需求在ChatGPT中已经存在:每周有3亿用户询问健康与养生问题,2亿用户询问个人理财问题。
弗里尔认为,从企业走向消费者是科技行业的一条熟悉路径。她将其比作电子邮件——从办公室走进日常个人生活;而反方向的例子则是iPhone——从个人设备扩散到企业环境。
成本之争与“2026神话”
算力问题的很大一部分归结为模型经济学。OpenAI用其前沿推理模型来训练小得多的nano和micro模型,这些模型位于帕累托前沿,即针对给定任务提供成本与能力之间最佳的可用权衡。公司现在推出的是Terra、Sol这样的模型家族,而非单一的独立模型;这些家族会根据成本和性能目标,自动把每项任务路由到最合适的模型。
▲ 将常规任务分流给轻量模型
弗里尔反驳了她所称的“2026神话”:即认为中国开源模型相对前沿实验室拥有决定性的成本优势。据她介绍,OpenAI的紧凑型模型Luna的运行成本大约只有同类中国开源模型的五分之一到六分之一,同时保持前沿级智能。OpenAI在Luna发布两周后将其价格下调80%,开发者的token用量随之上升近十倍。她表示,让Dots运行在Luna和Terra之上,使OpenAI得以在保持消费者定价可负担的同时扩大毛利率。
免费层的变现是另一个杠杆。OpenAI约90%的消费者用户仍在使用免费方案,弗里尔将此视为未来广告和电商收入的切入口。
主权与AWS Bedrock渠道
弗里尔还谈到了各国政府对本土可控AI日益增长的需求。她援引斯坦福大学的研究指出,2025年美国产出了52个前沿模型,中国产出37个,而欧洲仅有1个。她提醒,真正的模型主权对单个国家来说极其困难,因为前沿研究所需的资本和算力只有少数地区具备;她还表示,欧洲政策制定者越来越认识到,在国防和网络安全领域需要依赖安全、可信的前沿模型。她最尖锐的观点关乎时机:当境外威胁行为者已经在使用最先进的前沿能力时,防御系统等不起本地主权模型。OpenAI与AWS Bedrock的合作被定位为务实的答案,为受监管客户和政府客户提供一条预先审核过的基础设施路径。
核心要点与行动建议
OpenAI的第三季度由新模型和企业采用共同驱动:5.6和Astra的发布提供了能力,编程、网络防御和Dots则把它转化为翻倍的企业营收和五五开的营收结构。客户留存依赖于与企业记忆和数据的深度整合,这也是买家需要重点审视的一点。Dots计划在年底前基于成本更低的Terra模型开始触达消费者。
对于正在评估OpenAI的企业团队:
- 判断哪些工作流值得使用前沿模型,哪些可以运行在Luna或Terra等轻量模型上,并采用能自动路由任务的模型家族。
- 在承诺采用Dots这类智能体之前,询问组织记忆和上下文如何存储、能否导出。
- 利用沙箱化的强化学习,在不暴露专有数据的前提下让模型适配这些数据。
- 如果身处受监管行业或公共部门,评估AWS Bedrock路径——OpenAI称该路径在这类部署中发挥了核心作用。
这里的所有增长数字均为公司自行披露的单季度数据,Dots面向消费者的时间表是预测而非确定的发布日期。


