Anthropic公开的S-1注册文件(企业公开发售股票前提交的文件)中,有一个数字重新定义了关于前沿AI实验室烧钱规模的争论。2023年,该公司在算力和基础设施上的支出相当于营收的1056%,即每赚$1就要付出约$10的硬件和云服务成本。到2026年上半年,这一比例已降至55%。爱丁堡投资公司Baillie Gifford的私营企业投资负责人将这一转变归功于一套有意为之的硬件策略,以及Claude在提升自身训练和推理服务效率方面日益重要的作用。该公司于2025年首次投资Anthropic,并参与了其G轮和H轮融资。他还认为,部分投资者觉得不寻常的治理结构,即公共利益公司(Public Benefit Corporation)形式加上创始人持有50.1%投票权,恰恰是前沿实验室避免以安全换取季度业绩所需要的。
四个数据点勾勒的算力成本曲线
根据该文件推算的数据显示,三年半间算力成本占营收的比例持续压缩:
| 时期 | 算力和基础设施支出占营收比例 |
|---|---|
| 2023年 | 1056% |
| 2024年 | 653% |
| 2025年 | 160% |
| 2026年上半年 | 55% |
这条轨迹之所以重要,是因为压缩是在营收增长的背景下实现的:营收上升的同时,算力支出在其中的占比不断下降。这位Baillie Gifford高管表示,招股书对该公司而言几乎没有意外,而这正是有意为之。按他的说法,早期投资私营企业的意义就在于充分了解这家公司,以至于S-1只是印证了投资者原本的判断。如果一份公开文件披露了关于运营的全新信息,那就说明投资团队关注得不够紧密。就Anthropic而言,这份文件强化了一个论点:公司在工程和商业两条线上都在持续稳定地执行。
为什么跑在四种芯片上能降低账单
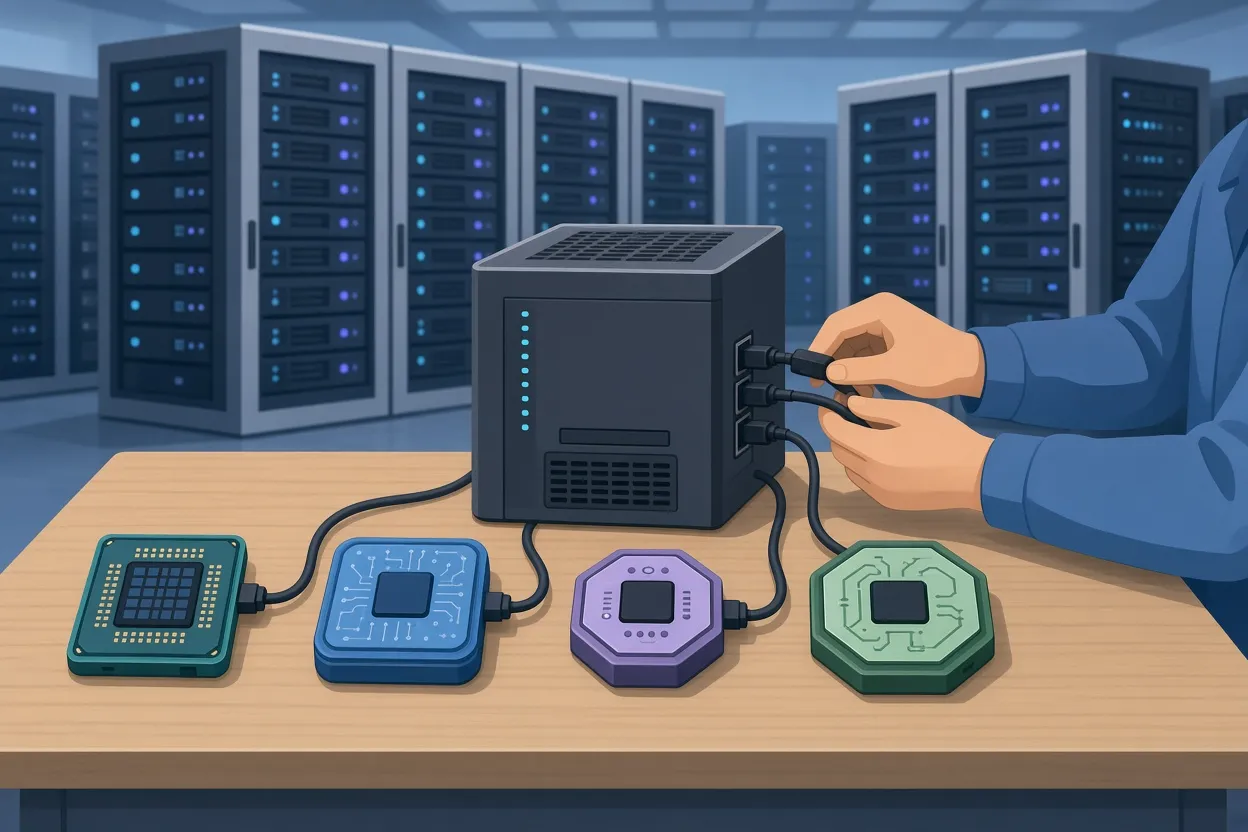
▲ 跨芯片厂商的多芯片策略
这位投资人对成本曲线给出的核心解释是Anthropic的多芯片策略。公司并不单纯依赖英伟达GPU,而是在AWS Trainium(亚马逊自研AI加速器)、谷歌TPU(张量处理单元)和AMD芯片上训练和运行Claude模型,同时也使用英伟达硬件。这从一开始就是公司架构的一部分,而非后来的改造。
由此带来两个好处。其一是商业层面:能够在不同芯片家族和云服务商之间转移工作负载的实验室,在采购硬件或锁定云容量时拥有更强的谈判地位,因为没有任何一家供应商能够拿捏它。其二是运营灵活性,模型栈不会被绑定在某一家厂商的路线图上。
算力乘数效应与Claude的角色
这位Baillie Gifford投资人还提到了他所说的“算力乘数效应”。其含义是,随着实验室找到算法和工程层面的优化手段,从同样的硬件中榨取更多能力,投入研究和推理(即运行训练好的模型以生成答案的过程)的每一单位算力,随时间推移会产出越来越多的有效智能。
他特别指出的最重要进展是,Claude本身现在也参与构建这些优化。Anthropic的工程师利用该模型来开发和改进提升乘数的效率技术。他将此描述为递归式自我改进的早期阶段,即AI系统参与改进自身下一个版本的循环,并认为这可能成为该领域最大的突破之一。这是一个面向未来的判断,而非已测得的结果,但出自一位解释利润率为何变化的投资人之口,这一说法值得关注。
为抵御季度压力而设计的治理结构
▲ 市场压力下的创始人投票控制权
Anthropic的组织形式是公共利益公司,这种公司形式要求董事会在股东回报之外同时权衡既定的公共使命。S-1还显示,上市后创始人仍保留50.1%的投票权,这是一种双层股权安排,创始人所持股份的投票权高于向公众出售的股份。
这位投资人的立场是,任何非典型的投票结构都应促使投资者要求一个令人信服的理由,而Anthropic恰恰有这样的理由。他的论证如下:
- 前沿AI模型具备前所未有的能力和社会风险,因此构建它们的公司需要一种能够抵御压力、不为短期财务收益牺牲长期安全的治理结构。
- Anthropic已经证明,为了让模型更安全、更稳健,它愿意接受短期的商业牺牲。
- 常规的公开市场投票结构可能让公司暴露于激进股东的压力之下,被推动更快但更不审慎地扩张。
- 因此,创始人控制权与长期价值创造是一致的,而非相互对立。
按照这种解读,这一治理结构不是投资者勉强容忍的让步,而是保护其所购资产的一项特性。Anthropic计划以股票代码ANT在纳斯达克上市,由摩根大通牵头承销,面向投资者的路演预计最早在11月9日当周启动。
企业客户:数量可观,份额微小
招股书披露,每年在Anthropic花费超过$10万的企业客户数量从950家增至1,200家。但同一份文件也指出,Anthropic的营收在其财富500强客户的企业总支出中占比不到0.1%。对这一差距的一种解读是警示:相对于此次发行所附带的估值预期,渗透率依然低得惊人。
这位Baillie Gifford高管的解读恰恰相反。他借用杰夫·贝佐斯在亚马逊年度股东信中长期沿用的“第一天”(Day One)说法,主张AI普及正处于一个将持续数十年而非数年的周期的最初阶段。他将其类比于根基可追溯到20世纪40年代和50年代的摩尔定律、商业互联网约三十年的演进,以及移动计算的普及。在他看来,用年度时间尺度来评判AI基础设施,是误读了平台转型的展开方式。
应用正在向哪里扩散
软件工程是第一个大规模采用大语言模型的领域,这位投资人将其归因于开发者对这类工具的天然亲近感。他现在看到应用开始向法律工作、网络安全、医疗健康和金融服务扩展。招股书的风险因素中列出了来自面向单一行业的窄域专用模型的竞争。他承认开源模型和专用模型将服务于许多应用层,但他主张,构建通用模型的前沿实验室将攫取生态系统中经济价值的大头。这是一个存在争议的问题,招股书本身也将专用模型的竞争列为风险。
私募投资方如何为上市做准备
Baillie Gifford的私营企业投资组合除Anthropic外,还包括Databricks、Stripe、Kalshi、Anduril和Revolut,因此大型IPO是该公司早已围绕其组织架构的一种情景。这位私营企业投资负责人描述了爱丁堡的一个投资楼层:私营企业团队就坐在公开股票团队旁边,包括北美股票团队和长期全球增长团队。部分客户策略的授权允许其在IPO后继续持有股份作为长期公开市场持仓,另一些则会再平衡。按他的说法,私营团队的主要工作是与公司高管建立多年的关系,以便公司上市时,公开基金经理能够在充分知情的情况下做出配置决定。
从这份文件中能看到什么
S-1将Anthropic的经济模型从一个关于亏损的故事改写为一个关于杠杆的故事:算力成本占营收比例从2023年的1056%降至2026年上半年的55%,其驱动力是横跨AWS Trainium、谷歌TPU、AMD芯片和英伟达GPU的硬件策略,以及Claude对自身效率日益增长的贡献。创始人50.1%的投票权控制和公共利益公司结构,则被一位早期投资方视为让公司在不屈从于季度压力的前提下安全扩张的保障。
对于评估这家公司或这一行业的读者,可以从这一叙述中得出三条实用启示。构建AI基础设施的组织应考虑将工作负载分散到多个芯片家族,以减少供应商锁定和利润率压力。衡量前沿AI公司的投资者应追问双层股权结构是否有与技术风险相关的具体理由,而不是默认拒绝或默认接受。而任何评判普及程度的人都应关注渗透率数据,例如在财富500强支出中不足0.1%的份额,并自行判断这意味着天花板还是起跑线。这里的内容不构成任何买卖股票的建议,只是描述一位长期持有者如何解读这些数字。


