Anthropic이 상장을 앞두고 S-1 등록신고서를 공개했습니다. 방대한 서류에서 가장 눈에 띄는 수치 하나를 꼽자면, compute(모델 학습과 실행에 쓰는 계산 자원)와 인프라 지출이 매출 대비 2023년 1056%에서 2026년 상반기 55%로 내려왔다는 점입니다. 2025년 사모 단계에서 Anthropic에 처음 투자하고 이후 Series G와 Series H 라운드에도 참여한 Baillie Gifford의 비상장 기업 투자 책임자는 이 숫자를 compute 전략의 결과로 읽고, 창업자 측이 의결권 50.1%를 쥔 지배구조 역시 장기 주주 가치에 맞는 선택이라고 평가합니다. 공개된 수치의 크기 자체를 둘러싼 논의에서 한발 떨어져, AI 연구소의 경쟁력이 어디서 나오는지를 따져 보는 시각이라 할 수 있습니다.
S-1에 놀랄 내용이 없었다는 것의 의미
이 투자 책임자는 사모 단계에서 일찍 투자하는 목적 가운데 하나가 기업이 공개시장에 나올 때 S-1에 큰 놀라움이 없도록 하는 것이라고 말합니다. S-1에서 완전히 새로운 운영 정보를 발견했다면, 그 투자팀이 비상장 기간에 회사를 충분히 들여다보지 않았다는 뜻이라는 설명입니다. Anthropic의 S-1은 엔지니어링과 사업 운영 전반에서 꾸준히 실행해 왔다는 기존 판단을 다시 확인해 주는 내용이었다고 합니다.
공개된 서류에 따르면 Anthropic은 Nasdaq에 'ANT'라는 종목 코드로 상장할 계획이고, JPMorgan Chase가 주관 인수단을 이끕니다. 상장 마케팅은 이르면 11월 9일이 있는 주에 시작될 것으로 예상됩니다.
compute 비용이 매출의 10배에서 절반 수준으로
S-1에서 가장 극적인 수치는 compute와 인프라 지출을 매출로 나눈 비율의 변화입니다. 2023년에는 compute 비용이 매출의 약 10배였지만, 3년 만에 매출의 절반 수준으로 내려왔습니다.
| 기간 | compute·인프라 지출 (매출 대비) |
|---|---|
| 2023년 | 1056% |
| 2024년 | 653% |
| 2025년 | 160% |
| 2026년 상반기 | 55% |
Baillie Gifford 측은 이 마진 개선을 Anthropic의 절제된 compute 전략과 유연한 아키텍처 덕분으로 설명합니다. 핵심은 두 가지입니다.
multi-silicon 전략
Anthropic은 처음부터 여러 하드웨어 플랫폼을 함께 쓰는 multi-silicon(여러 종류의 반도체를 병행하는) 접근을 전략의 기둥으로 삼았습니다. NVIDIA GPU에만 의존하지 않고 AWS Trainium, Google TPU, AMD 칩에서 Claude 모델을 학습하고 실행합니다. 이렇게 아키텍처를 유연하게 가져가면 특정 공급사에 묶이는 vendor lock-in(공급사 종속)을 피할 수 있고, 칩 조달과 클라우드 자원 배정을 협상할 때 상당한 상업적 교섭력을 갖게 됩니다.
compute multiplier 효과와 자기 개선의 초기 단계
이 투자 책임자는 여기에 compute multiplier(compute 승수) 효과라는 개념을 더합니다. 연구와 inference(학습된 모델을 실제로 실행해 답을 내는 과정)에 들어가는 compute 한 단위가 점점 더 높은 실효 지능을 만들어 낸다는 뜻입니다. 더 중요한 점은 Claude 자체가 이런 compute multiplier를 개발하고 최적화하는 일에 참여하기 시작해, Anthropic 엔지니어들이 모델 효율을 높이는 속도를 끌어올리고 있다는 것입니다. 그는 이를 recursive self-improvement(AI가 자기 자신의 개선에 기여하는 재귀적 자기 개선)의 초기 단계로 보고, AI에서 가장 큰 기술적 돌파구 가운데 하나가 될 수 있다고 말합니다.
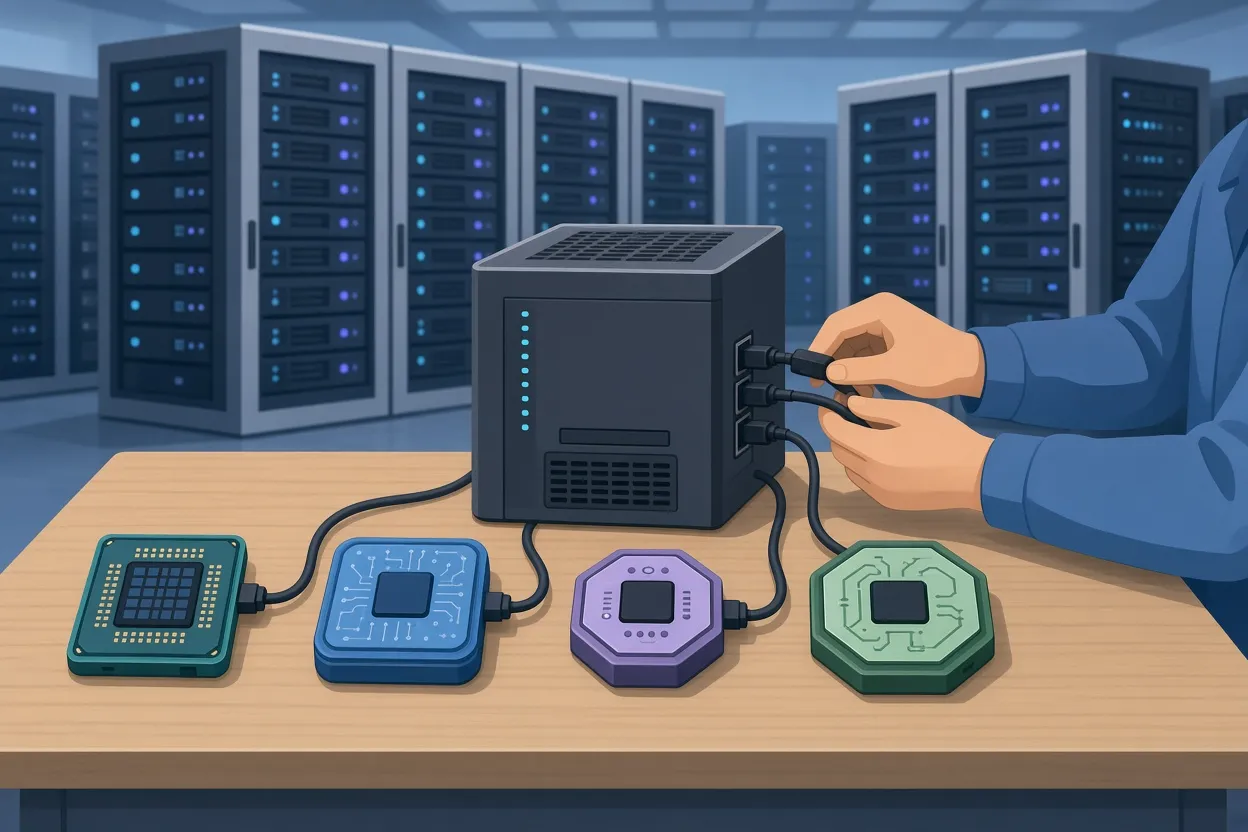
▲ 여러 칩을 병행하는 구조
창업자 의결권 50.1%와 PBC를 보는 눈
Anthropic은 Public Benefit Corporation(PBC) 체제를 택했고, 창업자 측이 의결권 50.1%를 유지합니다. 이 투자 책임자는 이런 비정형적인 dual-class(차등 의결권) 구조나 지배구조 모델이 있을 때 투자자는 반드시 설득력 있는 근거를 요구해야 한다고 전제합니다. 그러면서도 Anthropic의 경우 창업자의 의결권 통제가 장기 주주 가치 창출과 직접 맞닿아 있다고 봅니다.
논리는 이렇습니다. frontier(최전선) AI 모델은 전례 없는 능력과 사회적 위험을 함께 지니므로, 분기 실적을 위해 장기 안전을 희생하라는 압력에 버틸 수 있는 지배구조가 필요합니다. Anthropic은 모델의 안전과 복원력을 위해 단기 상업적 손해를 감수하는 모습을 이미 보여 왔습니다. 일반적인 공개시장 의결 구조라면 frontier AI 기업이 활동주의 투자자의 단기 압박에 노출되고, 그 결과 안전한 scaling(모델 규모 확장)이 흔들릴 수 있다는 것입니다.
이 시각을 정리하면, 지배구조를 주주 권리의 비용으로만 보지 않고 연구소가 장기 전략을 지킬 수 있게 하는 경쟁력 요소로 읽는 셈입니다. compute 효율이 기술적 우위라면, 지배구조는 그 우위를 꾸준히 밀고 나갈 시간을 확보하는 장치라고 해석할 수 있습니다.
▲ 창업자 의결권과 장기 지배구조
기업 도입은 아직 1일차
S-1에 따르면 연간 $10만 이상을 지출하는 기업 고객은 950곳에서 1,200곳으로 늘었습니다. 그러나 Fortune 500 고객의 전체 기업 지출 가운데 Anthropic 매출이 차지하는 비중은 0.1%에도 미치지 못합니다. 기대되는 기업가치에 비해 침투율이 지나치게 낮은 것 아니냐는 질문이 나올 수 있는 대목입니다.
Baillie Gifford 측은 AI 도입이 여전히 'Day One'(1일차)에 있다고 봅니다. Jeff Bezos가 수십 년간 Amazon 주주 서한에서 되풀이한 '1일차' 철학을 빌려, 기술 전환이 수십 년에 걸쳐 펼쳐진다는 점을 강조합니다. 1940~1950년대에 토대가 마련된 무어의 법칙, 1990년대 이후 약 30년에 걸친 상업 인터넷의 확장, 모바일 보급을 같은 선상에 놓고, AI 인프라 도입을 연 단위로 판단해서는 안 된다고 경고합니다.
도입이 가장 먼저 빠르게 일어난 분야는 소프트웨어 엔지니어링입니다. 개발자들이 자연스럽게 친숙함을 느낀 영역이기 때문입니다. 지금은 법률, 사이버보안, 의료, 금융 서비스로 확장이 막 시작되는 단계로 보고 있습니다.
특화 모델과의 경쟁
S-1의 위험 요인에는 좁은 영역에 특화된 모델과의 경쟁이 적혀 있습니다. 이 투자 책임자는 오픈소스 모델과 특화 모델이 여러 application layer(응용 계층)를 맡게 될 것이라고 인정하면서도, 전체 경제적 가치의 대부분은 frontier 기반 모델을 만드는 연구소가 가져갈 것이라고 주장합니다.
사모에서 공모로 넘어가는 투자사의 방식
대형 상장이 다가오면 사모 포트폴리오를 어떻게 관리하고 공모 주식 팀에 어떻게 넘기는지도 짚어 볼 만합니다. Baillie Gifford는 Edinburgh의 투자 플로어에 사모와 공모 투자 전문가를 나란히 배치합니다. 비상장 기업 팀은 North American Equities 팀과 Long Term Global Growth 팀 바로 옆에 앉습니다. 일부 고객 전략은 상장 뒤에도 주식을 장기 보유할 수 있는 권한을 갖고, 다른 전략은 비중을 재조정합니다. 비상장 기업 팀의 가장 큰 목표는 수년에 걸쳐 경영진과 관계를 쌓아, 회사가 상장할 때 공모 펀드 매니저가 충분한 정보를 바탕으로 자본 배분을 결정하게 하는 것입니다. 이 회사의 사모 포트폴리오에는 Anthropic 외에 Databricks, Stripe, Kalshi, Anduril, Revolut가 있습니다.
정리: 숫자 뒤의 논리와 독자가 할 일
이 관점을 요약하면 세 가지입니다. 첫째, compute 비용이 매출의 1056%에서 55%로 내려온 것은 여러 칩을 병행하는 아키텍처와 Claude가 돕는 효율 최적화의 결과입니다. 둘째, 창업자 의결권 50.1%와 PBC 체제는 단기 압박에서 안전 우선 전략을 지키는 장치이며, 이것이 장기 가치와 연결된다는 해석입니다. 셋째, Fortune 500 지출의 0.1% 미만이라는 수치는 한계가 아니라 수십 년짜리 전환의 출발점으로 읽힙니다.
독자가 가져갈 수 있는 점은 다음과 같습니다.
- 기업에서 AI 인프라를 운영한다면, NVIDIA GPU와 AMD 칩, Trainium이나 TPU 같은 맞춤형 가속기를 함께 쓰는 multi-hardware 구조가 인프라 마진 부담을 줄이는 방법으로 제시되었다는 점을 참고할 수 있습니다.
- AI 기업의 지배구조를 평가할 때는 dual-class 구조 자체를 문제 삼기보다, 그 구조가 어떤 장기 위험을 막기 위한 것인지 근거를 따져 보는 것이 이 관점의 핵심입니다.
- AI 도입 속도를 판단할 때 연 단위 수치만 보지 말고 긴 시간축을 함께 두고 보라는 조언도 기억할 만합니다.
이 글은 한 장기 투자자의 논리를 전하는 것이며, 특정 종목이나 상장 참여를 권하는 글이 아닙니다.


