Anthropicが公開したS-1登録届出書(企業が株式を公開する前に提出する書類)には、フロンティアAIラボがどれほどの資金を費やしているかという議論を塗り替える数字が一つ含まれています。2023年、同社の計算資源とインフラへの支出は売上の1056%に達していました。つまり売上$1あたり、ハードウェアとクラウドにおよそ$10を費やしていた計算です。それが2026年上半期には55%まで下がっています。エディンバラに拠点を置く投資会社Baillie Giffordは2025年に初めてAnthropicに出資し、シリーズGとシリーズHの資金調達ラウンドにも参加しました。同社の非公開企業投資責任者は、この変化を意図的なハードウェア戦略と、Claude自身が学習とサービングの効率化に果たす役割の拡大によるものだと説明しています。また、一部の投資家が異例と見る統治構造、すなわち創業者が議決権の50.1%を握るパブリック・ベネフィット・コーポレーションという形態こそ、フロンティアラボが安全性を四半期ごとの業績と引き換えにしないために必要なものだと主張しています。
4つのデータ点が示す計算コストの曲線
届出書から導かれる数字は、3年半にわたって計算コストの売上比率が着実に圧縮されてきたことを示しています。
| 期間 | 計算資源とインフラへの支出の売上比 |
|---|---|
| 2023年 | 1056% |
| 2024年 | 653% |
| 2025年 | 160% |
| 2026年上半期 | 55% |
この軌跡が重要なのは、圧縮が売上の成長と同時に起きた点です。売上が伸びる一方で、計算支出は売上に占める割合として縮小していきました。Baillie Giffordの幹部は、届出書に同社にとって驚くべき点はほとんどなく、それは意図した結果だと述べています。非公開企業に早期から投資する意味は、S-1が投資家の既存の見立てを裏付けるほど深く事業を理解しておくことにある、というのが彼の考え方です。公開書類が事業運営についてまったく新しい事実を明らかにしたとすれば、投資チームの観察が足りなかったことを意味します。Anthropicの場合、この書類はエンジニアリングと商業事業の両面で一貫した実行力があるという見立てを補強するものでした。
4種類のチップで動かすとなぜ費用が下がるのか
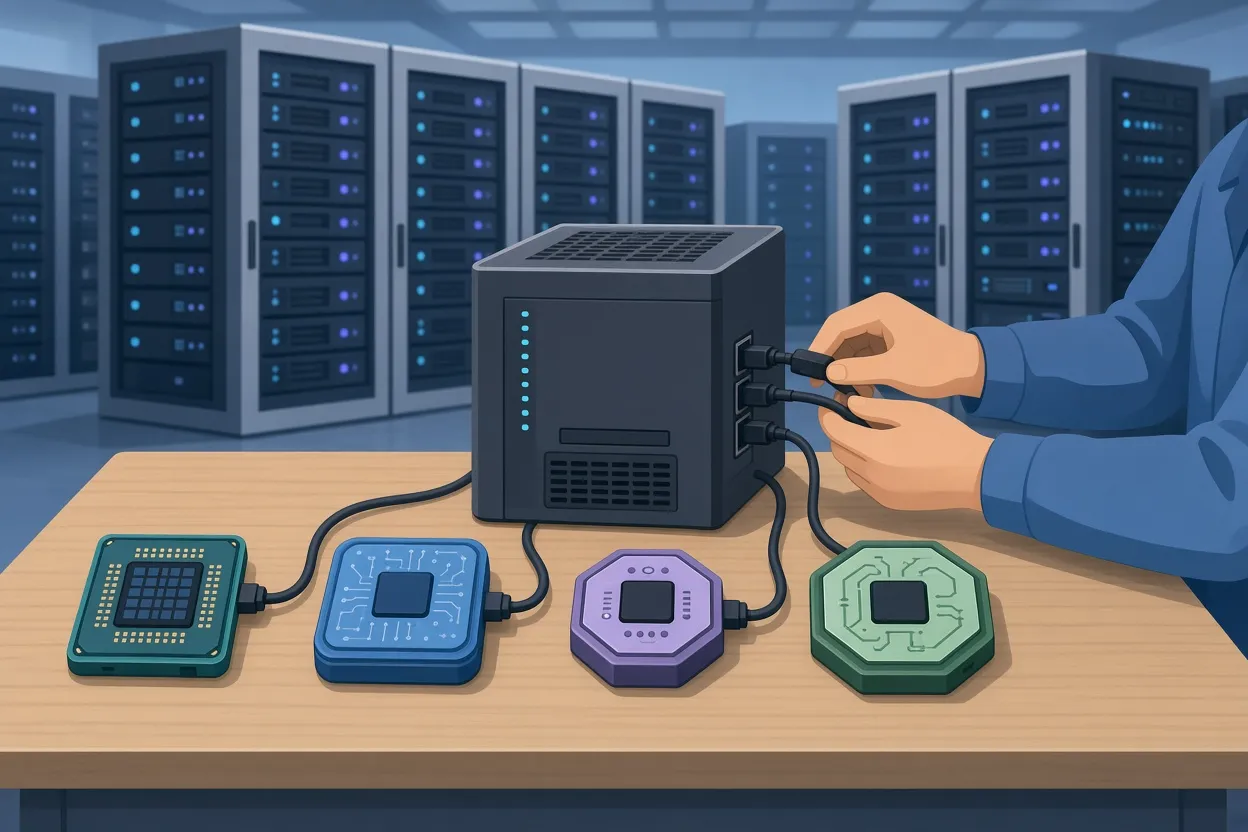
▲ チップベンダーを横断するマルチシリコン戦略
コスト曲線について投資家が挙げる中心的な説明は、Anthropicのマルチシリコン方式です。NVIDIAのGPUだけに依存するのではなく、同社はAmazonの独自AIアクセラレータであるAWS Trainium、GoogleのTPU(Tensor Processing Unit)、AMDのチップを、NVIDIAのハードウェアと並行して使い、Claudeモデルの学習と実行を行っています。これは後から付け加えたものではなく、同社のアーキテクチャに当初から組み込まれていたものです。
ここから二つの利点が生まれます。一つ目は商業面です。チップファミリーやクラウド事業者の間でワークロードを移せるラボは、ハードウェアの購入やクラウド容量の確保に際して、より強い立場で交渉できます。どの供給元も単独では優位に立てないからです。二つ目は運用上の柔軟性で、モデルスタックが特定ベンダーのロードマップに縛られません。
計算乗数効果とClaudeの役割
Baillie Giffordの投資家はまた、彼が「計算乗数効果」と呼ぶものを指摘しています。研究と推論(学習済みモデルを動かして回答を生成する処理)に投じる計算資源の一単位から得られる実効的な知能が、時間とともに次第に増えていくという考え方です。ラボが同じハードウェアからより多くの能力を引き出すアルゴリズムやエンジニアリングの最適化を見つけていくためです。
彼が最も重要だと挙げる進展は、Claude自身がこうした最適化の構築を手助けするようになった点です。Anthropicのエンジニアは、乗数を高める効率化技術の開発と改良にこのモデルを使っています。彼はこれを再帰的自己改善、つまりAIシステムが自らの次のバージョンの改良に寄与するループの初期段階と表現し、この分野で最大級のブレークスルーの一つになり得ると示唆しています。これは測定された結果ではなく将来を見据えた判断ですが、利益率が動いた理由を説明する投資家の発言としては注目に値する主張です。
四半期の圧力に耐えるよう設計された統治構造
▲ 市場圧力の中での創業者の議決権支配
Anthropicはパブリック・ベネフィット・コーポレーションとして組織されています。これは取締役会に、株主利益と並んで明示された公共的使命を考慮する義務を課す企業形態です。S-1はまた、上場後も創業者が議決権の50.1%を保持することを示しています。創業者の株式が一般に売り出される株式より多くの議決権を持つ、二種類株式の仕組みです。
投資家の立場は、通常と異なる議決権構造があれば投資家は説得力のある根拠を求めるべきであり、Anthropicにはそれがある、というものです。彼の論は次のように展開します。
- フロンティアAIモデルは前例のない能力と社会的リスクを伴うため、それを構築する企業には、長期的な安全性を短期的な金銭的利益のために犠牲にせよという圧力に耐えられる統治が必要です。
- Anthropicはすでに、モデルをより安全で堅牢にするために短期的な商業上の犠牲を受け入れる姿勢を示しています。
- 従来型の公開市場の議決権構造では、より速く、より慎重さを欠いた拡大を求める物言う株主にさらされかねません。
- したがって創業者による支配は長期的な価値創造と対立するのではなく、むしろ整合します。
この見方では、統治構造は投資家が我慢して受け入れる譲歩ではなく、購入する資産を守る機能です。AnthropicはティッカーシンボルANTでNasdaqへの上場を計画しており、IPOの主幹事はJPMorgan Chaseが務め、投資家向けのマーケティングは早ければ11月9日の週にも始まる見通しです。
企業導入:大きな数字、小さなシェア
目論見書によると、Anthropicに年間$10万以上を支出する企業顧客の数は950社から1,200社に増えました。しかし同じ書類は、Fortune 500に属する顧客企業の総支出に占めるAnthropicの売上の割合が0.1%未満であることも記しています。このギャップの一つの読み方は、公開に伴う評価額への期待に比べて浸透度が際立って低いという警告です。
Baillie Giffordの幹部は逆の読み方をします。彼はAmazonの年次株主書簡でジェフ・ベゾスが長年掲げてきた「Day One」の考え方を借り、AIの導入は数年ではなく数十年にわたって展開するサイクルのまさに始まりにあると論じます。その基盤が1940年代から1950年代にさかのぼるムーアの法則、およそ30年に及ぶ商用インターネットの進化、そしてモバイルコンピューティングの普及との類似点を挙げます。彼の見方では、AIインフラを年単位の時間軸で評価することは、プラットフォーム移行がどのように進むかを読み違えています。
利用が広がる領域
大規模言語モデルを最初に大規模に取り入れた領域はソフトウェアエンジニアリングで、投資家はこれを開発者がこうしたツールに自然になじみやすいためだと見ています。彼は現在、法務、サイバーセキュリティ、医療、金融サービスへの初期の広がりを認めています。届出書のリスク要因には、単一の業界向けに構築された狭い領域特化型モデルとの競争が含まれています。彼はオープンソースや専門特化型のモデルが多くのアプリケーション層を担うことを認めつつ、汎用モデルを構築するフロンティアラボがエコシステムの経済的価値の大半を獲得すると主張しています。これは議論の分かれる問題であり、届出書自体も専門特化型との競争をリスクとして挙げています。
非公開企業の出資者が上場にどう備えるか
Baillie Giffordの非公開企業ポートフォリオには、Anthropicのほか、Databricks、Stripe、Kalshi、Anduril、Revolutが含まれており、大型IPOは同社が体制を整えてきたシナリオです。非公開企業投資責任者は、エディンバラの投資フロアで非公開企業チームが、北米株式やLong Term Global Growthを含む上場株式チームのすぐ隣に座っていると説明します。顧客向け戦略の中には、IPO後も株式を長期の上場株保有として持ち続けることを認める運用方針のものもあれば、リバランスするものもあります。非公開企業チームの主な仕事は、企業の経営陣と複数年にわたる関係を築き、上場時に上場株のファンドマネージャーが十分な情報に基づいて配分を判断できるようにすることだと彼は言います。
届出書から読み取るべきこと
S-1はAnthropicの経済性を、損失の物語からレバレッジの物語へと描き直しています。計算コストは2023年の売上比1056%から2026年上半期の55%へ低下し、その原動力はAWS Trainium、GoogleのTPU、AMDのチップ、NVIDIAのGPUにまたがるハードウェア戦略と、Claudeが自らの効率化に果たす貢献の拡大でした。創業者による50.1%の議決権支配とパブリック・ベネフィット・コーポレーションの構造は、早期の出資者によって、四半期ごとの圧力に屈することなく安全に規模を拡大するための安全装置として提示されています。
同社や業界を評価する読者にとって、この説明からは三つの実践的な教訓が浮かび上がります。AIインフラを構築する組織は、ベンダーロックインと利益率への負担を抑えるため、複数のチップファミリーにワークロードを分散することを検討すべきでしょう。フロンティアAI企業を検討する投資家は、二種類株式の構造を無条件に拒否したり受け入れたりするのではなく、その技術のリスクに結びついた具体的な根拠があるかを問うべきです。そして導入状況を判断する人は、Fortune 500の支出に占める0.1%未満という浸透度の数字を見て、それが天井を示すのか出発点を示すのかを自分で判断すべきです。ここに書かれていることは株式の売買を勧めるものではなく、一人の長期保有者が数字をどう読んでいるかの記述です。


