Anthropic即将首次公开募股,其算力叙事的关键词是克制,而非最大限度地预订资源。在上市路演的一场对谈中,Anthropic首席执行官达里奥·阿莫迪向摩根大通首席执行官杰米·戴蒙解释,公司倾向于提前锁定相对少量的计算能力,价格相较更大的竞争对手也相对较低;当需求超出预测时,再到公开的现货市场购买额外算力。同一周,微软365的长时间宕机提醒企业,它们对单一云服务商持续在线的依赖有多深。
Anthropic向华尔街讲了什么
摩根大通是Anthropic此次发行的承销商之一,并负责协调面向散户投资者的推介,因此与戴蒙的这场对谈成为路演的核心环节。阿莫迪的语气乐观,其论证建立在三个支柱之上。
以对冲思路采购算力
这套说法的核心是一个双向对冲。Anthropic以优惠价格预先承诺一个相对适中的算力基数。如果业务表现低于预测,这个基数足以覆盖公司需求,又不会因闲置算力而过度支出。如果需求加速增长,Anthropic可以转向现货市场,按需购买计算能力而不必提前数年预订,从而获得增量算力。
不过,S-1文件(公司上市前提交的注册文件)仍列出了与多家芯片和云合作伙伴签订的规模极大的长期协议:
| 合作伙伴 | 承诺金额 | 期限 |
|---|---|---|
| 博通 | $1612亿 | 5年 |
| SpaceX | 最高$1205亿 | 至2029年 |
| 谷歌 | 至少$1145亿 | 至2033年7月 |
| 亚马逊 | 至少$1100亿 | 至2036年4月 |
| 微软 | 至少$449亿 | 至2033年5月 |
| NSCALE | 最高$446亿 | 至2033年 |
| Lambda | 约$413亿 | 至2034年 |
"前期预订相对较少的算力"与如此规模的承诺之间看似矛盾,最好结合阿莫迪的表述来理解:比较对象是主要竞争对手,重点在于Anthropic认为自己预订的算力比对手少、价格比对手低,同时把现货市场留作调节阀。
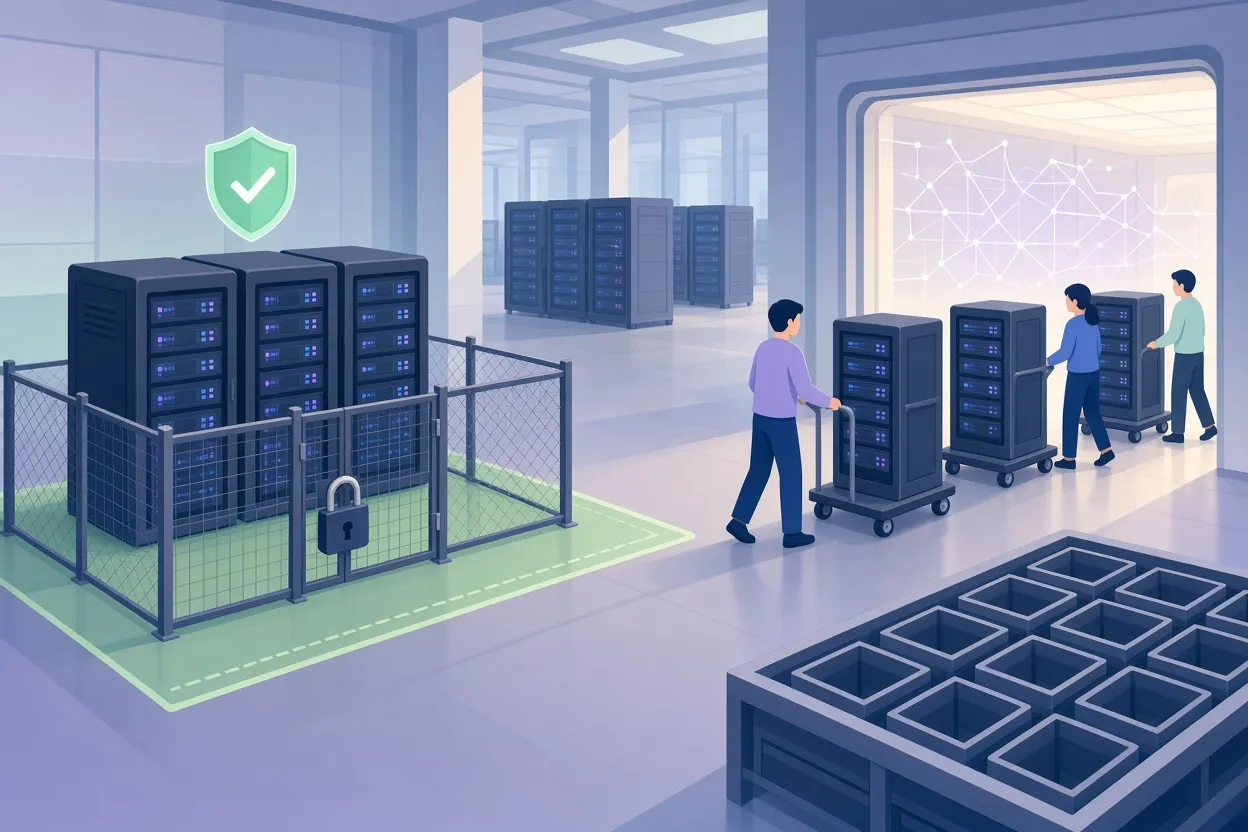
▲ 预订算力与现货市场算力对比
现金缓冲与更高的毛利率
阿莫迪强调,Anthropic的资产负债表上有巨额现金缓冲,这正是现货市场选项可信的原因。一家公司如果能在需要时为增量算力付款,就有底气减少提前预订。他还声称,Anthropic的毛利率高于竞争对手。
否定"要么贵、要么便宜"的二分法
第三个支柱是技术层面的论证。阿莫迪反驳了AI模型必须分为两类的看法:要么是能力最强的昂贵前沿模型,要么是明显逊色的廉价模型。在他看来,Anthropic在同一批模型中同时做到了成本效率和顶级性能,他把这一点与毛利率的说法联系在一起。
投资者关注的IPO时间表
此次路演附带一份清晰的日程。关注这次发行的读者应留意以下节点:
- 预计定价:11月18日
- 预计首日交易:11月19日
- 首个锁定期到期:最终招股书发布后27天
- 可能纳入纳斯达克100指数:12月中旬
- 最终锁定期到期:最终招股书发布后365天
锁定期是IPO之后内部人士和早期投资者不得出售股份的窗口。两个到期点,一个在27天、一个在一年,意味着有两个日期可能出现新增股份供给进入市场。12月中旬可能纳入纳斯达克100指数,是另一个值得跟踪的日期。
现货市场策略可能意味着什么
这一策略引发的争论,行业分析师已经在讨论:如果AI需求的扩张速度超出预期,Anthropic保守的预订量是否足够?只有在需要时确实有算力可买,现货市场才算得上可靠的调节阀。如果大量AI开发商最终在同一时间争抢同一批未预订的算力,价格可能上涨,少量预订带来的成本优势也可能收窄。这一风险是对该策略的主要反驳,目前仍无定论。
对投资者而言,这套说法似乎把问题从"Anthropic锁定了多少算力"改写为"Anthropic能以多高的效率把算力转化为营收"。毛利率和现金缓冲的说法,就是为这一改写提供的证据。对更广泛的AI基础设施市场来说,传递出的信息似乎是:至少有一家主要模型开发商在有意为灵活的按需采购留出空间,而不是对未来可能需要的每一份算力都预先承诺。如果其他开发商跟进,云服务商和专业算力公司面对的现货需求,可能会与长期预订协议一同增长。
微软365宕机展示了云依赖的另一面
就在Anthropic为灵活获取基础设施的做法辩护时,微软的客户正亲身经历基础设施失灵的后果。周四中午前后,微软365开始大面积宕机,并持续到周五上午,Outlook邮件、Teams、Word、Excel和SharePoint等核心企业应用中断,影响全球数百万用户。
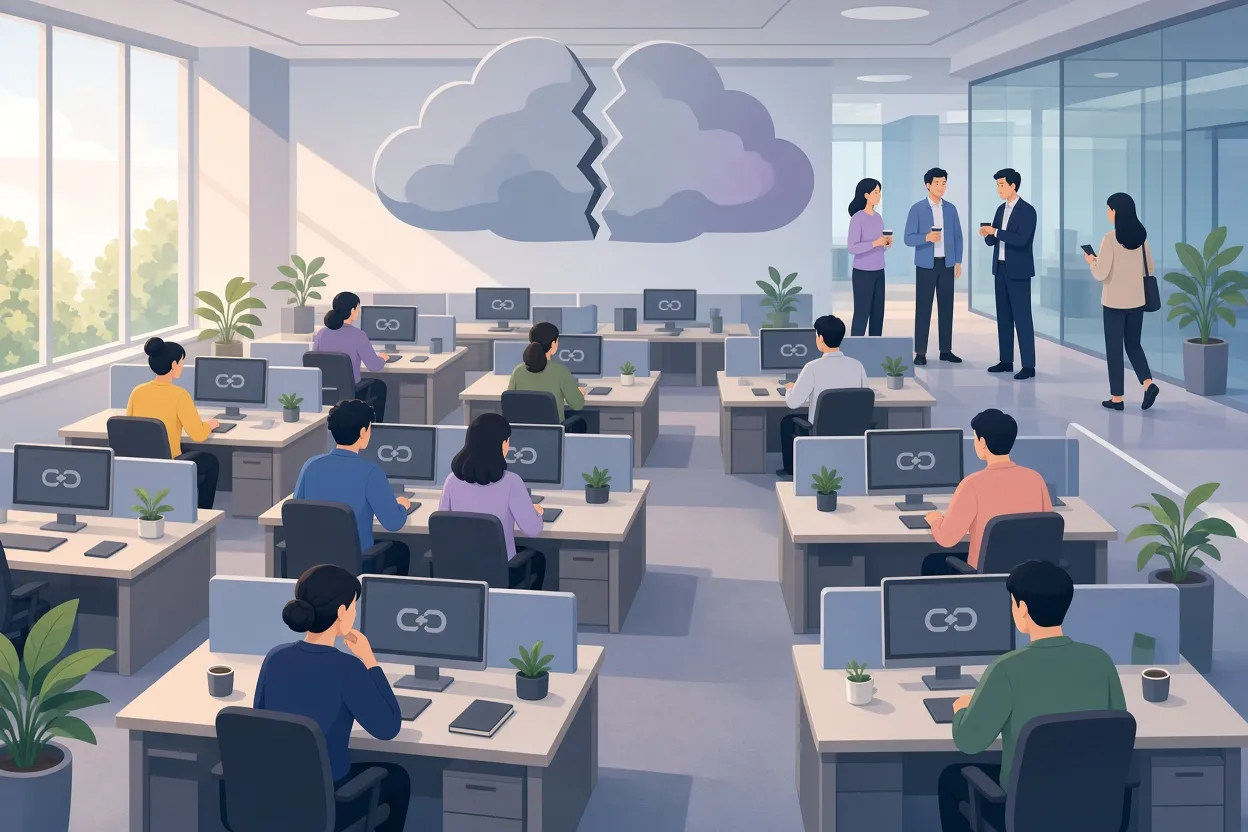
▲ 微软365宕机导致办公停摆
微软明确排除了网络攻击或任何恶意入侵的可能,也否认了自主AI智能体集群导致故障的猜测。公司将停机归因于服务器过载,为此致歉,并表示工程师在周五上午完成紧急修补后,将发布正式的事故复盘报告。宕机时间之长以及修补仍在进行,表明底层技术问题可能比单纯的过载更复杂,不过这只是一种推断,并非微软的官方说法。
在对时间最敏感的业务环节,工作流受到的冲击尤为严重。投资银行和私募股权交易团队在正在推进的交易中无法发送邮件或交换文件。许多专业人士发现自己无法、也不愿退而使用个人Gmail等消费级工具,因为企业合规标准不允许。有些员工则把这次停机当作一场意外的"成年人雪假",在主要沟通和办公套件不可用时延长了午餐时间。
尽管出现中断,微软股价依然坚挺,小幅走高,交投区间约为$523.86-524.78,涨幅约0.16%至0.34%。这种稳定似乎反映出微软一体化生态在企业工作流中嵌入之深:让这次宕机如此痛苦的供应商锁定,正是让企业几乎不可能迁离的那种锁定。
要点与行动建议
Anthropic带着这样一套算力方案走向上市:保守的预订基数搭配现货市场的灵活性,以巨额现金缓冲和声称高于对手的毛利率作支撑。这一组合在需求快速增长时是否足够,是投资者和分析师正在权衡的悬而未决的问题。
- 关注Anthropic发行的投资者应仔细阅读S-1中列出的上述算力承诺,并记下11月18日定价、11月19日首日交易、27天和365天的锁定期到期日,以及12月中旬可能纳入纳斯达克100指数的时间点。
- 比较各家AI开发商的人应把"少预订、买现货"策略视为一项有前提的主张,前提是需要时能以合理价格买到现货算力,而不是把它当作既定优势。
- 企业IT管理者应为微软365等主要套件不可用的时段制定应急沟通方案,且方案必须满足合规要求,员工才会真正使用。
- 被锁定在单一办公套件供应商上的组织应评估冗余方案,以免在下一次云服务宕机时交易和谈判陷入停滞。
以上内容均不构成投资建议。文中数字来自Anthropic申报文件的披露以及宕机期间的观察,此次发行的结果将取决于市场如何评估阿莫迪所描述的策略。


