一份在Anthropic预期首次公开募股(IPO)之前构建的现金流折现模型,得出的股权价值为$1.45万亿-1.50万亿,略低于传闻中$1.5万亿-2.0万亿的IPO定价区间。当这个模型被公开接受质疑时,最响亮的反对意见既不是针对营收预测,也不是针对治理结构,而是针对9.74%的资本成本。仔细推敲后会发现,这恰恰是所有质疑中最站不住脚的一条,而真正值得审视的假设另有所在。把这两类问题区分开来,对任何想给AI公司估值的人都是一次有益的练习,因为从外部给企业定价的折现率,同样也是企业内部投资决策的门槛。
模型概要
这份估值讲述的是这样一个故事:Anthropic在快速扩张的AI市场中成为占据主导地位的赢家。主要输入参数如下:
| 输入项 | 数值 |
|---|---|
| 第10年年营收 | $1万亿 |
| 监管影响前的营业利润率 | 32.5% |
| 监管对利润率的拖累 | 5个百分点 |
| 有效营业利润率 | 27.5% |
| 每$1再投资资本带来的营收 | $3 |
| 资本成本 | 9.74% |
| 失败概率 | 10% |
| 股权价值 | $1.45万亿-1.50万亿 |
有几处机制值得说明,因为它们引来了不少疑问。IPO前文件中的任何每股数字都只是占位符,要等投行最终确定股份数量和发行价格;改变股份数量只会改变每股的商数,不会改变股权总价值。9.74%的利率中嵌入了一个与BB+信用评级相符的合成债务成本,该评级低于投资级,而《金融时报》近期的一篇报道对Anthropic信用状况的描述也处于同一档次。招股说明书披露了约$4500亿的合同性算力承诺,另有数千亿的弹性承诺;合同部分折现为约$3730亿的现值,并按债务处理。现有的限制性股票和期权已经估值并扣除,未来融资带来的稀释已通过负自由现金流的现值计入,再额外加一道惩罚就会重复计算。
按脆弱程度给假设排序
与其为这个数字辩护,更诚实的做法是扮演唱反调的角色,按每一项叙事输入有多容易被打破来排序。这需要一个精简的模型,大约15到20个条目,这样从故事到终值的路径才能保持可追溯;一张400行的电子表格会把这些联系掩盖掉。
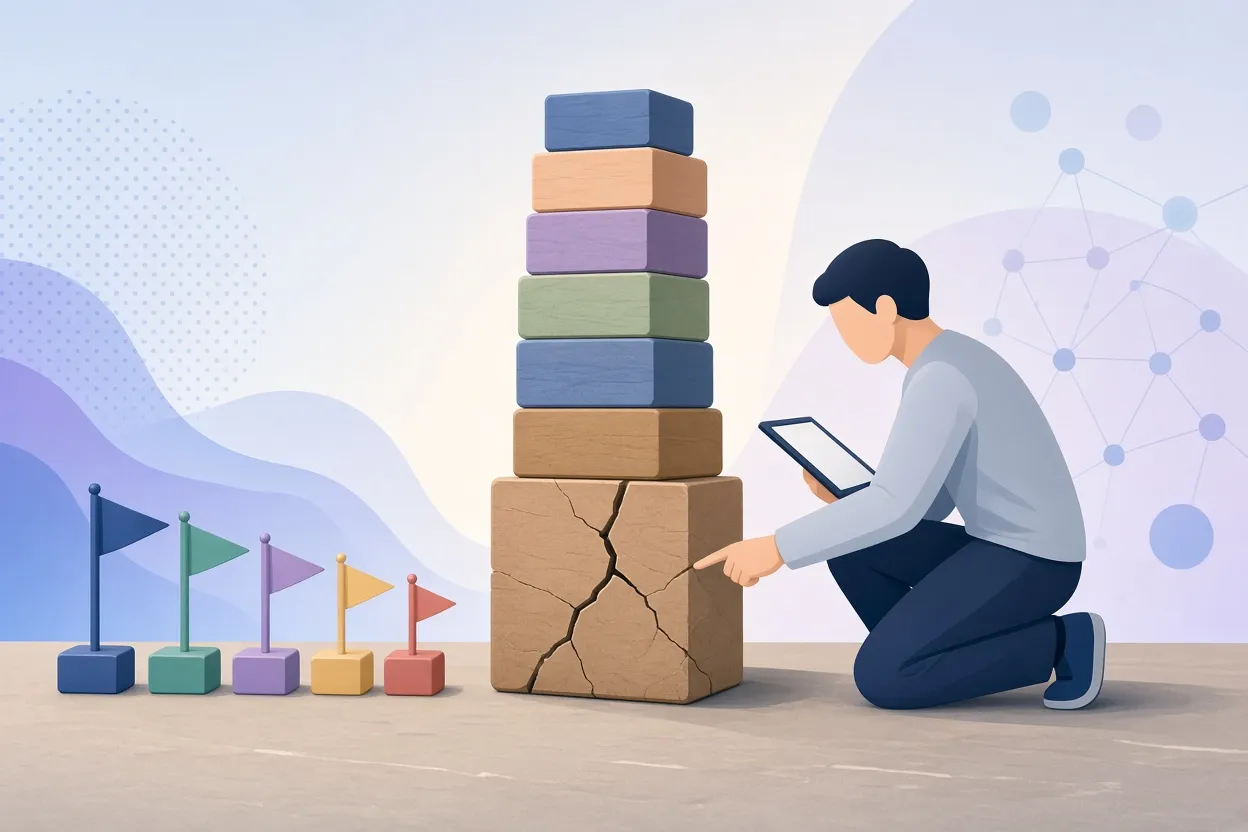
▲ 按脆弱程度排序估值假设
1. $1万亿的营收目标
这是最脆弱的一根支柱。$1万亿的营收将使Anthropic按收入计算超过当今世界上任何一家经营性公司。它建立在四层叠加的假设之上:到第10年,AI的潜在市场总规模达到$5万亿-10万亿,驱动力是AI从辅助软件转向直接替代劳动力;这个市场中有相当一部分留给高端前沿模型,而非商品化工具;Anthropic赢得并守住该高端层级的领先份额;以及Anthropic向下游延伸,进入专有药物研发等垂直业务。每一条都有镜像般的失败模式。AI可能仍只是边缘化的生产力工具,开源模型可能侵蚀高端定价,份额可能在竞争者之间分散,公司也可能缺乏运营垂直业务的能力。谷歌的自动驾驶业务提供了一个类比:开发出技术并没有转化为成为网约车运营商,因为经营这门生意的物流和运营问题,与构建技术是两回事。
2. 治理
Anthropic的组织形式是公益公司(public benefit corporation),采用多层级股权结构,无论引入多少外部资本,投票控制权都留在七位创始人手中。一些投资者将其视为资产,因为技术出身的创始人最懂AI。反方观点是,扩张到这样的规模必然会遭遇技术、法律和竞争上的挫折,需要改变方向并承认错误,而一个背景和世界观相近、又没有外部制衡的群体,可能更难做到这一点。按这种解读,这一结构意味着买入前需要在内在价值基础上打更深的折扣。
3. 盈利能力
32.5%的监管前利润率取决于三件事:随着算力从可变成本转为固定成本,毛利率达到或超过80%;固定成本和员工人数的增长远慢于营收;以及一条持久的护城河。在科技行业,这条护城河是客户黏性而非品牌。微软的Windows和Office之所以能成为企业标准,尽管苹果早期的操作系统可以说更为出色,是因为转换成本把客户锁定了。基准情景假设Anthropic通过把高端产品和客户数据嵌入工作流,实现类似的黏性,而如果模型走向商品化,这一假设可能落空。
4. 算力与再投资
每$1投资带来$3营收的比率,假设现有算力承诺能覆盖近期需求,并且随着加速器芯片更易于制造,未来产能会变得更便宜。如果电力和基础设施短缺引发算力紧缺,单位成本将上升;如果激进进入药物发现这类资本密集领域,再投资需求也会增加。
5. 监管
监管风险可以说是最令人担忧的变量,恰恰因为它遵循的是政治动态而非市场经济规律。模型从利润率中削去了5个百分点,但更严苛的强制要求可能造成深得多的切割。
值得注意的是,资本成本并不在这份榜单的前列。如果Anthropic无法实现营收规模化并达到营业盈利,无论折现率是多少,它都会失败。
大众的看法
约70人通过该模型的公开电子表格版本提交了自己的估值。其中大约65%到70%低于基准数字,只有两人超过$2万亿。在一项平行投票中,51%的人认为估值过高,30%认为大致合理,19%认为过低。在认为估值过高的人当中,41%的理由是直觉上没有哪家AI公司值这么多钱,35%认为9.74%的资本成本太低,10%怀疑营收目标,10%担心监管打压,4%认为没有护城河。
关于营收、监管和护城河的异议直接对应上文的脆弱性排序,属于有建设性的一类。而资本成本的异议则需要一次现实检验,因为折现率往往成为承载对一家公司所有模糊恐惧的情绪容器,尽管业务驱动因素对价值的影响要大得多。
股权成本的三重现实检验
资本成本是股权成本与税后债务成本的加权平均。股权成本等于无风险利率加风险溢价;债务成本等于无风险利率加违约利差,再按税率扣减。股权成本本质上是一种机会成本,即投资者在同等风险下能在别处赚到的回报,因此它必须立足于真实市场,而不是一厢情愿。三项检验可以为它锚定。
历史数据
美国股票的年均回报率在2001年至2025年为8.74%,1976年至2025年为11.92%,1928年至2025年整个区间为10.13%。自1928年以来相对国债的几何股权风险溢价为5.54%;加上约4.90%的10年期国债收益率,意味着一家普通公司的股权成本约为10.44%。而且美国的历史数据已经是在美化这个数字,因为美国是二十世纪最成功的股票市场。
市场隐含回报
求解使2026年9月30日标普500指数7651.54点与预期现金流相等的内部收益率,得到的隐含预期回报率为8.99%,11月初的更新值为8.83%和8.76%。减去4.90%的无风险利率,隐含股权风险溢价约为3.70%到4.09%。回溯到1960年,隐含回报率只在1970年代末和1980年代初超过过15%,当时国债收益率高达10%到12%;而自1994年以来,它从未突破10%。今天还要求15%到20%,不过是那个通胀年代留下的记忆。
估值倍数
将戈登增长股利折现模型重新整理,可以把股权成本与远期市盈率联系起来。假设5%的名义增长率、慷慨的20%净资产收益率和15%的股权成本,合理的远期市盈率为7.27。而市场的交易水平接近20倍。因此,任何坚持15%要求回报率的人都面临一个矛盾:要么卖掉手中所有股票,要么修正这个利率。实际上,一家普通美国公司的股权成本为8%到9%,由于债务更便宜,其资本成本还要更低。
债务、重复计算与循环
在债务方面,对举债建设数据中心的担忧(CoreWeave是被提及最多的高杠杆案例)已经渗入人们对Anthropic借贷成本的看法。但债务成本是一个持续经营的数字,即公司今天能够借款的边际利率,而不是清算收益率。主张Anthropic必须以10%或更高的利率借款,是把普通违约利差与灾难性失败混为一谈。模型预期IPO后获得BB或BB+评级,意味着税前债务成本约为6.5%,支撑这一判断的是现金余额将从发行前的$1140亿增至发行后的超过$2000亿,而明年的承诺支出约为$600亿,后年约为$760亿。灾难性失败应当放进一个明确的概率里,这正是模型单独设置10%失败率的原因,这一数字远低于早期初创公司典型的40%到50%。
2026年9月的横截面数据显示,折现率的分布实际上有多么集中。在信息技术行业,80%的公司落在9.88%到14.50%之间,中位数为10.75%;在能源行业,区间为7.16%到10.96%,中位数为7.6%。把利率精确到小数点后两位是用错了力气。
▲ 市场价格、资本成本与投资循环
对于仍想把Anthropic的利率推到科技行业第90百分位(约12%)的人,有两点提醒。第一,把单独的失败概率降到零;9.74%的基准利率加上10%的失败率,已经施加了相当于约11%资本成本的惩罚,而在10%失败率之上再叠加12%,实际上意味着接近13.5%到14%。第二,对于一家被模型设定为营收从不到$1000亿增长到$1万亿、同时从亏损转为巨额盈利的公司,资本成本不可能保持不变。随着公司成熟,其利率必须向行业常态回落。
这就是为什么这个数字的意义超出了估值之争。资本成本是金融领域的瑞士军刀。在公司内部,它是决定哪些项目创造价值的门槛利率,是衡量债务与股权合理配比的基准,也是检验现金应该再投资还是通过分红和回购返还股东的标尺。在公司外部,它成为应用于预测现金流的折现率。一个凭感觉得出的利率,会同时腐蚀上述每一种用途。
为什么虚高的门槛利率伤害所有人
同样的错误远不止出现在Anthropic身上。企业调查显示,门槛利率比市场合理的资本成本高出2到3个百分点,而回应这份估值的几位首席财务官表示,他们公司使用的是约14%。当一家公司真实的资本成本是9%而管理层要求15%时,事业部经理会夸大增长和利润率预测以跨过门槛,真实净现值为负的项目在纸面上得以通过,首席财务官则把门槛提高到18%作为回应,于是编造出来的现金流被用编造出来的利率折现。跨越十五年年度更新的全球数据显示,不到30%的上市公司的投入资本回报率高于8%到9%的资本成本;若门槛是12.5%,这一比例将不足5%。
风险投资和私募股权基金宣传25%到50%的目标回报,但截至2026年9月,从一年到三十年各个期限的实际回报都与标普500和纳斯达克指数持平,而且常常落后。要求20%回报的个人投资者,在标普500中除了困境公司外找不到任何被低估的股票,于是要么陷入现金拖累,要么更危险地落入承诺恰好那种回报的骗局。私营企业主面对的评估师使用累加法,叠加一个自1981年前后就已在数据中消失的小盘股溢价,在利率和最终价值中对流动性不足重复计算,再加上缺乏依据的公司特定溢价,结果卖方把价值拱手让给资本成本低得多的上市公司买家。15%到20%的利率只有在土耳其里拉或赞比亚克瓦查这类高通胀货币中,或在阿富汗、南苏丹这类极端国家风险环境下才站得住脚。
如何运用这些结论
事后看,对Anthropic的估值一定会是错的;每一个长期预测都是如此。有用的问题是它最可能在哪里出错,而答案依次大致是:营收路径、治理结构、利润率、算力成本和监管。如果你想对这个数字提出异议,就去争论AI会成为劳动力替代品还是停留在生产力工具,高端模型能否保持定价权,以及一家创始人控制的公益公司能否纠正航向。
如果你的分歧在于折现率,请先做这三项检验。把你的股权成本与9%到10%的历史平均值、当前指数价格隐含的约9%,以及接近20倍的远期市盈率做比较。如果仍然坚持12%,就去掉失败概率,并让利率随公司规模扩大而下降。然后决定如何行动:20%到40%的安全边际可以降低买错股票的风险,但会增加错过好股票的风险;把它推到40%到80%,则意味着投资组合中50%到70%是现金。把Anthropic这样高度不确定的标的放进20到25只持仓的组合里,让估计误差相互抵消,这比一个为迎合感觉而选定的折现率是更好的防御。


