JPMorgan Chaseは、利用者に代わって動くソフトウェアであるAIエージェントに対し、はっきりと一線を引きました。10月13日に開いた2026年第3四半期の決算説明会で、ジェイミー・ダイモンCEOは、外部のエージェントが顧客自身のログイン情報を使って顧客口座にサインインすることを認めないと述べました。つまり、他社が作ったエージェントはChaseの口座から送金したり、請求書の支払いをしたりできません。口座データを見るだけの閲覧専用の接続は、引き続き使えます。AIエージェントが決済や送金を担い始めるなか、今回の判断は、大手銀行が顧客のお金の管理権をどう守ろうとしているのかを示しています。
預金が出ていくのではないかという問い
この問題は、あるアナリストが、AIがJPMorganにとって実際にどれほどの価値を生んでいるのかを経営陣に問いただしたことから浮上しました。同氏は、JPMorganが銀行のAI活用に関する最近の調査で上位に入ったと指摘したうえで、その効果が業績のどこに表れているのかを尋ねました。さらに、JPMorganがAIに約$20億を投じ、約$20億の効果を得たとする以前の試算を引き合いに出し、最新の数字を求めました。
より踏み込んだ懸念は、預金に関するものでした。自律的に動くAIエージェントが顧客のお金をJPMorganの外へ移し始めたら、銀行はどう対応するのか。そして、エージェントが個人の資産管理を担うようになったとき、顧客にとっての中核的な価値や信頼、プライバシーをどう守るのか、という問いです。
この懸念は、思われているよりも現実に近いかもしれません。預金などの資産をデジタルな形に置き換えるアセット・トークナイゼーションが進めば、AIエージェントが安全に、しかもルールを守って資金を扱えるようになる可能性があります。そうなれば、預金の自動移動も現実的なものになります。
CFOの見方:利回りの奪い合いは昔からの戦い
最高財務責任者(CFO)のジェレミー・バーナム氏は、この脅威を目新しいものではないと位置づけました。同氏によれば、JPMorganが優先するのは顧客のメインバンクとしての地位を確保することであり、より高い金利を求めて動き回るお金を、わずかな額まで残らず奪い合うことではありません。
バーナム氏は、高い利回りを求める顧客やフィンテックの挑戦者からの競争圧力が現実にあることを認めました。ただし、それは新しい現象ではなく、銀行業に長く付きまとってきた特徴だと説明しました。フィンテック企業やテクノロジー企業は新しいデジタル体験を次々と打ち出しており、JPMorganはその競争を何年も注視しながら、先進的なプラットフォームが提供するものに追いつくよう取り組んでいます。
バーナム氏の見方では、個人向けAIエージェントは、デジタルなユーザー体験と利回りの追求という既存の二つの流れが交わるところにあります。銀行として油断はしていないものの、顧客が求める技術に遅れずについていくことは、すでに日常業務の一部だと同氏は述べました。
ダイモン氏の線引き:エージェントは道具、外部のエージェントは入れない
ダイモン氏はさらに踏み込み、銀行の立場をはっきりと示しました。
- JPMorganは自前のエージェントを構築しています。 同行は業務の効率を高め、顧客体験を改善するために、社内でAIエージェントを活用しています。
- エージェント自体は中立です。 ダイモン氏は、同行はAIエージェントに賛成でも反対でもないと述べました。エージェントはあくまで道具だという考えです。
- 安全が最優先です。 同氏は、誰の管理も受けずに動くボット、いわゆるローグエージェントに警鐘を鳴らしました。審査を経ていない何千ものボットが金融システムとやり取りすれば、顧客の口座が危険にさらされかねません。
- ログインには責任が伴います。 顧客が外部のエージェントにログイン情報を渡すと、その後に起きることへの責任が、顧客が十分に理解していないかもしれない形で移ります。
結論は明快でした。顧客がエージェントを望むことはあっても、JPMorganは第三者のAIエージェントを自社のシステムに入れない、というものです。
遮断されるものと使い続けられるもの
この方針を検証したあるフィンテックアナリストが、詳細を整理しています。MetaのMuseを含む第三者のエージェントは、JPMorganの顧客口座にログインして送金や請求書の支払いをすることはできません。一方、閲覧専用のアカウントアグリゲーション、つまりPlaidのようなサービスが口座データを取得するだけで操作の権限は持たない仕組みは、引き続き利用できます。
| アクセスの種類 | できること | JPMorganの方針 |
|---|---|---|
| 顧客のログイン情報を使う外部エージェント | 送金、請求書の支払い | 遮断 |
| Plaid経由の閲覧専用アグリゲーション | 口座データの閲覧 | 許可 |
| 同行独自のエージェントSmart Cash | 顧客のChase口座間での資金移動 | 試験運用中 |
要は、見る権限と動かす権限の区別です。閲覧専用の接続なら、エージェントは口座データを確認できますが、支払いや送金を実行することはできません。現在のAI金融ツールは、自らログインして取引を実行するのではなく、主にPlaidのような閲覧専用のアグリゲーターに頼っています。
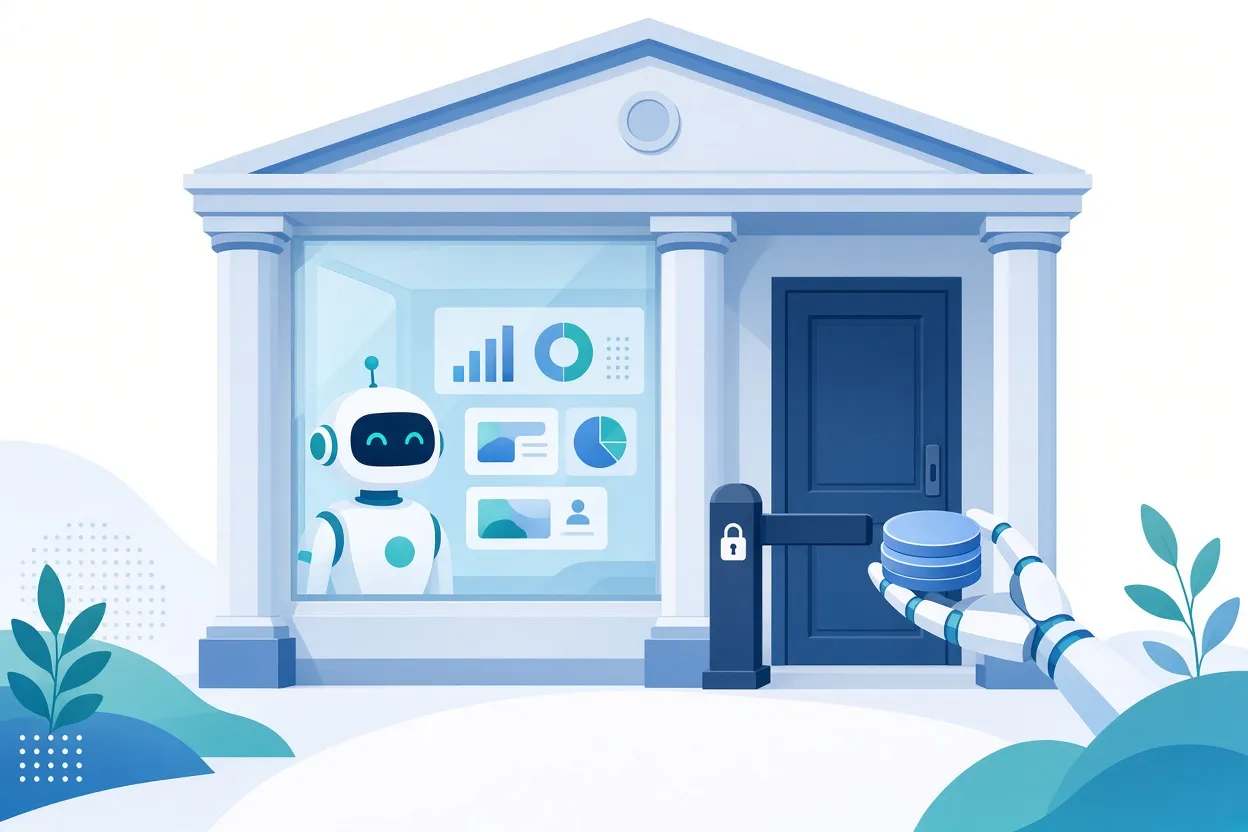
▲ 閲覧の権限と資金を動かす権限の違い
壁がビジネスとして理にかなう理由
安全性は理由の一部にすぎません。口座へのフルアクセスを持つAI金融エージェントが、別の金融機関でより良い金利を見つけたとしましょう。エージェントは顧客に、残高をChaseから移すよう勧めるだけで済みます。外部のエージェントを締め出せば、こうした自動的な預金流出にも歯止めがかかります。こう見ると、JPMorganはウォールドガーデン、つまり誰が入れて何ができるかをプラットフォーム側が決める閉じた仕組みを築いているように見えます。
とはいえ、同行はエージェントを全面的に拒んでいるわけではありません。自社のツールであるSmart Cashを試験運用しています。Smart Cashは、より良い利回りを得られるよう、顧客がすでに持っているChaseの口座間で資金を自動的に移します。顧客はエージェントにお金を管理してもらう便利さを得られ、お金は銀行の中にとどまります。
こうした対応をとるのはJPMorganだけではありません。Amazonは、顧客アカウントへの自動ログインに異議を唱え、第三者による顧客のログイン情報の利用に関する規約を根拠に、MetaのMuseを遮断しました。この流れを見ると、大企業や金融機関はまず外部のボットを遮断し、規制面や技術面の条件は後から詰めることになりそうです。
▲ 銀行のウォールドガーデンにとどまる預金
壁はいつまで持ちこたえるか
より大きな未解決の問いは、閉じた仕組みが外部のAIをいつまでも締め出せるのかという点です。銀行とオープンなAIエージェントとの摩擦は強まりそうで、エージェント主導の金融が広がるなか、2027年が転換点になる可能性があります。既存の金融機関は、顧客に開かれたアクセスよりも自らを守ることを、基本的に選び続けるでしょう。
壁は変化を遅らせることはできても、止めることはできないかもしれません。いずれは、ブロックチェーンを基盤とするオープンな決済システムが、エージェントが従来の銀行の門を通らずにお金を動かすための土台になる可能性があります。いずれにせよ、この移行は順調には進まないとみられ、市場に大きな変動をもたらすおそれがあります。
いま取るべき行動
JPMorganのメッセージは、AIエージェントを歓迎するのは自社の壁の内側だけだということです。外部のエージェントに許されるのはせいぜい口座の閲覧までで、お金を動かすのは銀行自身のツールに限られます。ここから、いくつかの実践的なステップが見えてきます。
- AIの資金管理ツールを使う場合: そのツールが閲覧専用のアクセスに頼っているのか、銀行のログイン情報を求めるのかを確認しましょう。外部のエージェントにログイン情報を渡すと、見落としやすい形で責任が移ることがあります。
- ツールを作る場合: 大手銀行の口座は当面、閲覧専用になると想定し、お金を動かすよりもデータを見ることを軸に機能を設計しましょう。銀行はまず遮断し、条件の交渉は後回しにすると見込んでおくべきです。
- 銀行独自のエージェントに注目する: Smart Cashのような試験運用からは、既存の金融機関が自動化を提供しながら預金をどう守ろうとしているのかが見えてきます。
- 決算説明会を追う: AIエージェントをめぐる銀行経営陣の発言は、アクセス方針がどこへ向かうのかをいち早く読み取る手がかりになります。