Anthropicは株式上場の準備を進めており、その提出書類には、外部の投資家が株主になった後に重要な判断を誰が下すのかが明記されています。共同創業者7人はFounder LLCという専用の法人を設け、この法人が議決権全体の50.1%を持つClass F株式1株を保有します。つまり株式が公開市場で取引されるようになっても、取締役の選任といった重要な決定は創業者が握り続けることになります。この計画は2026年9月28日にロイターが独自に報じました。当初9月か10月とみられていた上場は、書類手続きの最終調整のため11月にずれ込んだと伝えられています。
議決権はどう配分されるのか
この計画は複数種類の株式を使う仕組み、つまり株式の種類ごとに議決権の重みが異なる構造に基づいています。支配権の大半は一つの種類に集まり、一般向けに売り出される株式の影響力ははるかに小さくなります。
| 要素 | 提出書類の内容 |
|---|---|
| Founder LLC | CEOのダリオ・アモデイを含む共同創業者7人が運営する法人 |
| Class F株式 | Founder LLCが持つ1株で、全議決権の50.1% |
| Class A普通株式 | 一般投資家が購入できる株式で、1株につき1票 |
| その他の株式 | 議決権が制限されているか、ほとんどない4種類の株式。戦略的パートナー向け |
| 法的形態 | デラウェア州のPublic Benefit Corporation(PBC) |
Public Benefit Corporationとは、株主へのリターンと並んで、より広い公益を考慮することが法的に認められた会社形態です。Anthropicの提出書類はこの形態を根拠に、経営陣が投資家の利益と人類全体の利益を比べて判断できる理由を説明しています。書類は共同創業者について、会社の使命を守る担い手として特にふさわしい人物だと記しています。
創業者の地位は永続的ではありません。共同創業者は、退任、死亡、株式の過度な売却、正当な理由による解任のいずれかでFounder LLCを離れます。強い議決権が段階的に失効し始めるのは、共同創業者またはその後継者が2人以下になったときだけです。実際には、7人のうち少なくとも3人が残っている限り、議決権の過半数は創業者グループにとどまります。
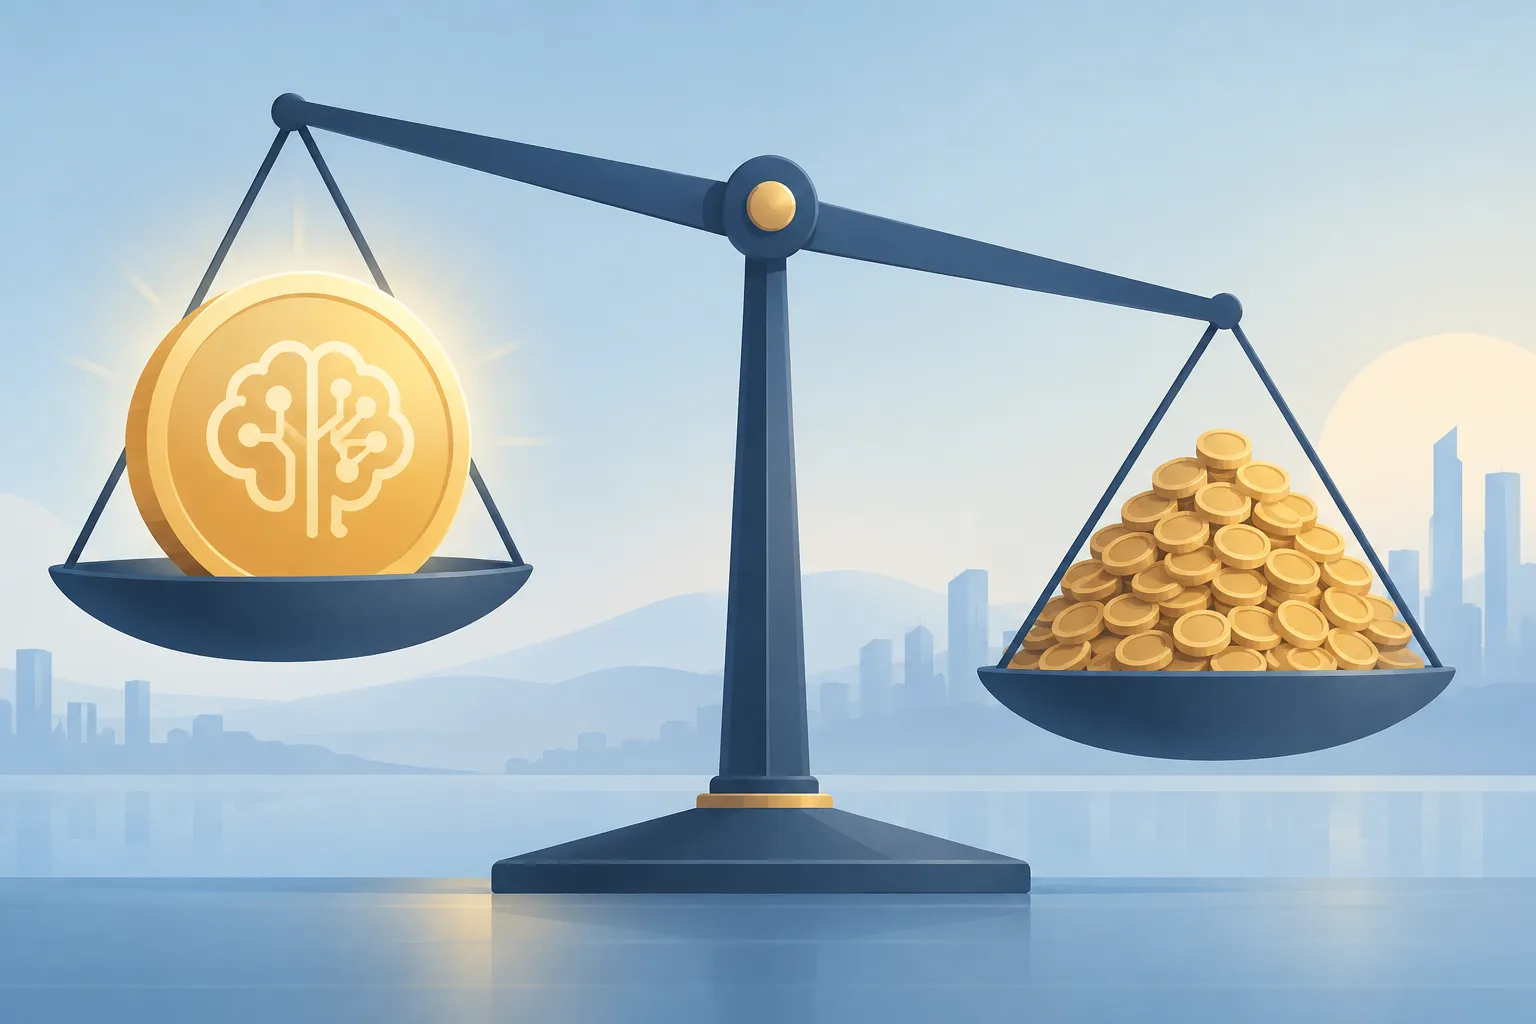
▲ Class F株1株と多数のClass A株
一般株主への警告
提出書類で最も目を引くのは、将来のClass A株主に向けた記述かもしれません。書類は、経営陣の判断が短期・中期・長期の財務上の利益や事業成績と相反する可能性があり、その結果Class A株式の価値が損なわれうると述べています。素直に読めば、会社は使命や安全に関わる判断を株価より優先する権利を確保しているということです。
書類はまた、高度なAIが人類を脅かすほど深刻なリスクを抱えていることも認めています。同時に、自社の主な強みとして、エゴを抑えて真実を追求する文化と、最先端のAI能力と安全性が互いを強め合うという考え方を挙げています。その姿勢を示す具体的な選択として、次の2点が示されています。
- サイバーセキュリティに特化したMythos Previewモデルのように、一部の機能を制限または公開延期したこと
- 画像・動画生成モデルを開発せず、その計算資源を安全性と研究に振り向けたこと
経営陣の報酬も書類に記載されています。報酬概要表によると、ダリオ・アモデイは2025年に約$1,800万を受け取り、その大半は株式とストックオプションでした。共同創業者のダニエラ・アモデイは$1,640万で、2番目に報酬の多い役員でした。共同創業者たちは、個人で保有するAnthropic株式の80%を慈善目的に充てると約束しています。
7人が率いる$2兆企業
創業者たちはIPOで約$2兆の企業価値を目指していると報じられています。その規模になっても、議決権の過半数は7人の手に残ります。この構造には、大きく異なる二つの見方があります。
創業者による支配を支持する論拠は、提出書類そのものに示されています。危険になりうる技術であれば、それを導く人々は四半期ごとの市場の圧力から距離を置き、費用がかかっても安全を優先する判断を下せるようにすべきだという考え方です。
反対の立場も同じ点に注目します。自社が人類への潜在的な脅威だと説明する技術について、7人がほぼ歯止めのない権限を持つ一方、一般投資家は資金を出してもほとんど発言権がないという指摘です。さらに、一般投資家の利益は生きた顧客であふれる世界に依存しているため、むしろ有効な歯止めになりうるという主張もあります。
▲ 創業者支配をめぐる見方の違い
批判は一企業にとどまりません。AIの破滅的な可能性への警告が、かえってAI企業の重要性を印象づけ、その企業価値を押し上げることにつながるという見方があります。また、社会全体には利益をもたらす技術の変化でも、特定の層には損失が集中するという指摘もあります。オンライン教育が終身在職権を持つ教授に圧力をかけ、メールやメッセージアプリが郵便配達員の必要性を減らしたのと同じ構図です。どちらが正しいかは事実の問題というより、AIのリスクを誰がどのように管理すべきかという価値判断の問題だと考えられます。
注目すべき点
AnthropicのIPO計画は、安全のための創業者支配を会社の法的構造に直接組み込んでいます。上場後もFounder LLCが議決権の50.1%を保持し、Class A株主は経営陣の判断が株価に不利に働く可能性があると事前に告知されます。
この動きを追う読者にとって、詳細が明らかになるにつれて確認しておきたい点がいくつかあります。
- 目論見書のリスク要因、特に議決権と経営陣の裁量に関する記述
- 株式の種類ごとの議決権の違いと、創業者支配が終わる正確な条件
- PBCの定款が、株主へのリターンより他の目標を優先する余地を経営陣にどれだけ与えているか
- 掲げられた安全第一の原則が、実際の製品判断に表れているかどうか
株式についてどう判断するかにかかわらず、誰の判断が会社を動かしているのかを知ることは、そのAIを使う人にも、株式を持つかどうかを検討する人にも役立ちます。