摩根大通在AI智能体问题上划出了一条明确的界线。AI智能体是代替用户执行操作的软件助手。在10月13日举行的2026年第三季度财报电话会议上,首席执行官杰米·戴蒙表示,摩根大通不会允许外部智能体使用客户本人的登录凭证登录客户账户。这意味着,其他公司开发的智能体无法从大通银行账户转账或支付账单。只用于查看账户数据的只读连接仍然可以使用。随着AI智能体开始处理支付和转账,这一决定显示出一家大型银行打算如何守住对客户资金的控制权。
关于存款外流的追问
这个问题源于一位分析师向管理层追问AI对摩根大通究竟有多大价值。他指出,摩根大通在最近一项关于银行业AI应用的调查中排名靠前,但他也问道,AI带来的收益究竟体现在业绩的哪里。他还引用了此前的估算,即摩根大通在AI上投入约$20亿,获得了约$20亿的收益,并要求给出最新数字。
他更尖锐的担忧在于存款。如果自主运行的AI智能体开始把客户的钱转出摩根大通,银行将如何应对?当智能体成为管理个人财务的一方时,银行又该如何守住自身对客户的核心价值,以及客户的信任和隐私?
这种担忧或许比听上去更接近现实。资产代币化是指把存款等资产转换为数字形式,它可能让AI智能体在遵守规则的前提下安全地处理资金。果真如此,存款的自动转移就会变得切实可行。
CFO的看法:追逐收益早已有之
首席财务官杰里米·巴纳姆认为这一威胁并不陌生。他表示,摩根大通的首要任务是确保自己作为客户主办银行的地位,而不是去争夺每一笔为寻求更高利率而四处流动的资金。
他承认,来自追逐收益的客户和金融科技挑战者的压力确实存在。但他认为,这是银行业长期存在的特点,而非新鲜事。金融科技公司和科技公司不断推出新的数字体验,摩根大通多年来一直关注这种竞争,并努力跟上领先平台所提供的功能。
在巴纳姆看来,个人AI智能体正处于两股既有趋势的交汇点:数字化用户体验与对收益的追逐。他说,银行并没有掉以轻心,但跟上客户想要的技术本来就是日常工作的一部分。
戴蒙的底线:智能体是工具,外部智能体不得入内
戴蒙则更进一步,清楚地阐明了银行的立场。
- 摩根大通自己构建智能体。 该行在内部使用AI智能体,以提高工作效率并改善客户体验。
- 智能体本身是中性的。 戴蒙表示,该行对AI智能体既不支持也不反对,它们只是工具。
- 安全第一。 他警告了所谓“流氓智能体”的风险,也就是不受任何人控制的机器人。成千上万未经审核的机器人与金融系统交互,可能让客户账户面临风险。
- 登录意味着责任。 当客户把登录凭证交给外部智能体时,后续一切的责任归属会以客户未必完全理解的方式发生转移。
他的结论很直接:客户也许想要智能体,但摩根大通不会让第三方AI智能体进入自己的系统。
哪些被禁止,哪些仍然可用
一位研究过这项政策的金融科技分析师梳理了细节。包括Meta的Muse在内的第三方智能体,无法登录摩根大通的客户账户来转账或支付账单。而只读的数据聚合仍然可用,即由Plaid这类服务读取账户数据,但不具备操作账户的权限。
| 访问方式 | 可以做什么 | 摩根大通的立场 |
|---|---|---|
| 使用客户登录凭证的外部智能体 | 转账、支付账单 | 禁止 |
| 经由Plaid的只读数据聚合 | 查看账户数据 | 允许 |
| 银行自有智能体Smart Cash | 在客户的大通账户之间转移资金 | 试点中 |
关键在于区分“看得见”和“动得了”。只读连接能让智能体查看账户数据,但无法执行支付或转账。如今,AI金融工具主要依赖Plaid这样的只读聚合服务,而不是自行登录来完成交易。
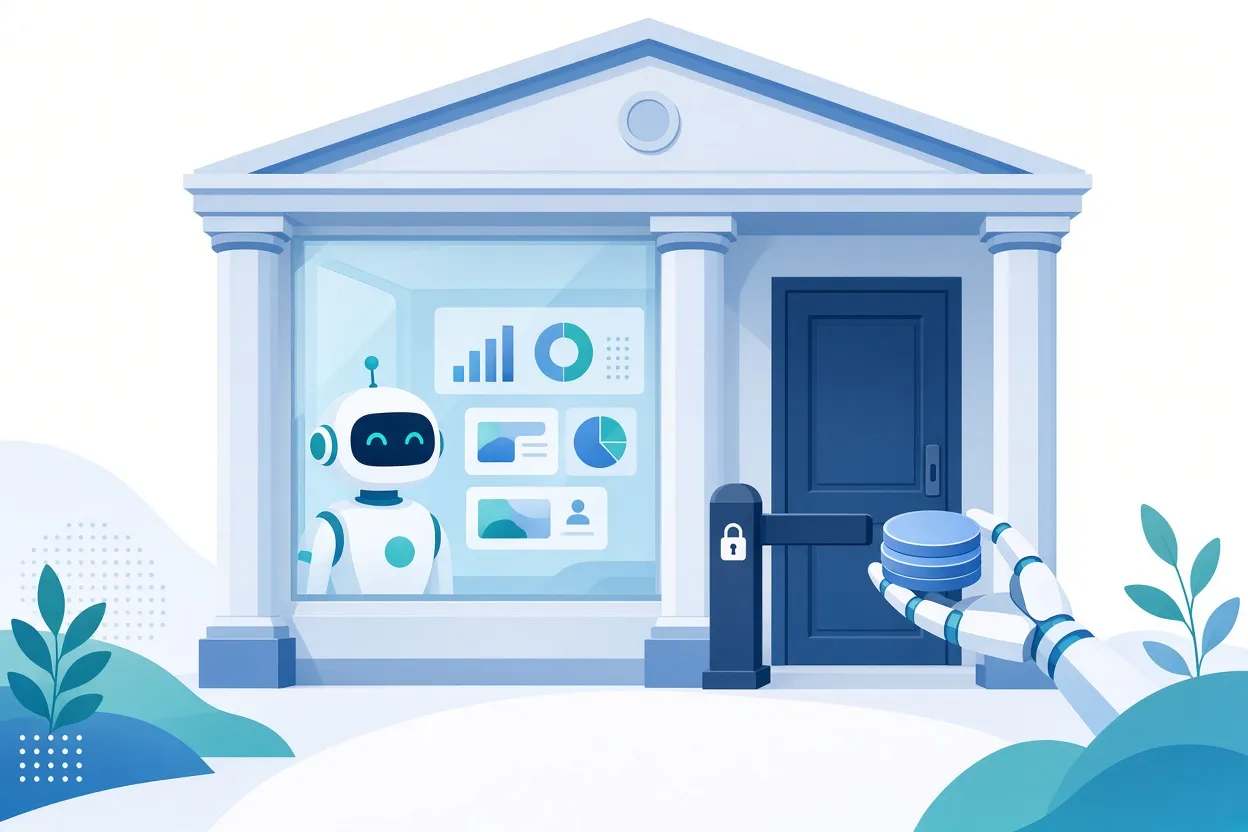
▲ 只读权限与转移资金的权限
筑墙为何符合商业逻辑
安全只是原因之一。设想一个拥有完整账户权限的AI理财智能体,在另一家机构发现了更高的利率。它只需劝客户把余额从大通转走即可。把外部智能体挡在门外,也就遏制了这种自动化的存款外流。从这个角度看,摩根大通似乎正在打造一座围墙花园,也就是由平台决定谁能进入、能做什么的封闭体系。
不过,该行并没有全盘拒绝智能体。它正在测试自己的工具Smart Cash,这一工具会在客户现有的多个大通账户之间自动调配资金,以获得更好的收益。客户可以享受智能体管理资金的便利,而钱仍留在银行内部。
采取这种做法的并非只有摩根大通。亚马逊曾对自动登录客户账户的行为提出异议,并援引其关于第三方使用客户登录凭证的条款,封堵了Meta的Muse。从这一模式来看,大公司和金融机构很可能会先封堵外部机器人,再处理监管和技术层面的条件。
▲ 留在银行围墙花园里的存款
围墙能守多久?
更大的悬而未决的问题是,封闭体系能否永远把外部AI挡在门外。银行与开放式AI智能体之间的摩擦看来可能加剧;随着智能体驱动的金融不断扩张,2027年可能成为转折点。老牌金融机构很可能会继续默认选择自我保护,而不是向客户开放访问。
围墙也许能延缓这一转变,却未必能阻止它。随着时间推移,基于区块链的开放支付系统可能成为一种基础,让智能体无需经过传统银行的关口就能转移资金。无论如何,这一转型都不太可能一帆风顺,还可能带来剧烈的市场波动。
现在该做什么
摩根大通传递的信息是:AI智能体只在自家围墙之内受欢迎。外部智能体最多只能以只读方式查看你的账户,而转移资金的权限只留给银行自己的工具。由此可以得出几条实用建议。
- 如果你使用AI理财工具: 确认它依赖的是只读访问,还是要求提供你的银行登录信息。把登录凭证交给外部智能体,可能会以容易被忽视的方式转移责任。
- 如果你在开发这类工具: 假设大型银行账户目前只能只读访问,并围绕查看数据而非转移资金来设计功能。预计银行会先封堵、后谈条件。
- 关注银行自有的智能体: Smart Cash这类试点可以显示,老牌金融机构打算如何在提供自动化的同时守住存款。
- 跟踪财报电话会议: 银行高管对AI智能体的表态,可以帮助及早判断访问政策的走向。